



MinStG
§ 87Definitionen für den CbCR-Safe-Harbour und weitere Bestimmungen
Gesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen
- 1.
- die Berichtspakete; Berichtspakete sind die für Konsolidierungszwecke an konzerneinheitliche Ansatz- und Bewertungsregeln angeglichenen Rechnungslegungsdaten der Geschäftseinheiten, wenn sie den in § 138a der Abgabenordnung enthaltenen Anforderungen für die länderbezogene Berichterstattung entsprechen;
- 2.
- die Jahresabschlüsse der Geschäftseinheiten, sofern diese nach einem anerkannten Rechnungslegungsstandard (§ 7 Absatz 4) oder einem zugelassenen Rechnungslegungsstandard (§ 7 Absatz 37) aufgestellt wurden und die in diesen Abschlüssen enthaltenen Informationen auf der Grundlage dieses Rechnungslegungsstandards fortgeführt werden und verlässlich sind;
- 3.
- im Fall einer Geschäftseinheit, die allein aus Gründen der Größe oder Wesentlichkeit nicht in den Konzernabschluss der Unternehmensgruppe einbezogen wird (§ 4 Absatz 1 Satz 1 Nummer 2), für die keine qualifizierten Rechnungslegungsdaten im Sinne der Nummer 2 erstellt wurden, die Unterlagen, die auch für die Erstellung des länderbezogenen Berichts der Unternehmensgruppe zugelassen und verwendet worden sind;
- 4.
- im Fall einer Betriebsstätte, für die keine qualifizierten Rechnungslegungsdaten im Sinne der Nummern 1 bis 3 erstellt wurden, die Unterlagen, die auch für die Erstellung eines länderbezogenen Berichts zugelassen und verwendet worden sind.
- 1.
- für die in Satz 2 Nummer 3 und 4 genannten Geschäftseinheiten dürfen davon abweichend die anderen nach Satz 2 Nummer 2 bis 4 zugelassenen Rechnungslegungsdaten verwendet werden;
- 2.
- von der Betriebsstätte ausgewiesene Steuern oder ein von der Betriebsstätte ausgewiesener Verlust nicht auch beim Stammhaus berücksichtigt werden; die qualifizierten Rechnungslegungsdaten sind dementsprechend anzupassen;
- 3.
- die dem länderbezogenen Bericht zugrunde gelegten Rechnungslegungsdaten für Zwecke des CbCR-Safe-Harbours unverändert übernommen werden, es sei denn, dieses Gesetz erfordert eine Anpassung.
- 1.
- im Zusammenhang mit einer staatlichen Maßnahme nach § 82a Absatz 3 steht, die nach dem 30. November 2021 beschlossen oder erweitert worden ist,
- 2.
- im Zusammenhang mit einem Wahlrecht einer Geschäftseinheit steht, das rückwirkend die steuerliche Behandlung eines Vorgangs für ein Besteuerungszeitraum ändert, für den bereits eine Steuerfestsetzung erfolgt oder eine Steuererklärung eingereicht worden ist, sofern das Wahlrecht nach dem 30. November 2021 ausgeübt oder geändert worden ist, oder
- 3.
- auf Unterschieden zwischen der steuerlichen und handelsrechtlichen Bewertung beruhen, wenn diese Unterschiede auf einem nach dem 30. November 2021 verabschiedeten Körperschaftsteuerregime nach § 82a Absatz 2 Satz 2 beruhen.
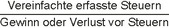 | ||
Stand: Zuletzt geändert durch Art. 1 G v. 22.12.2025 I Nr. 353
Quelle: Gesetze im Internet · Abruf: 04.10.2026
Konsolidierter, nicht amtlicher Text. Maßgeblich ist die jeweilige Verkündung.
Herkunft und Textnachweis
Quellenkennung: BJNR18D0B0023
Prüfsumme des Quellarchivs (SHA-256): 9cc6604386b2cd4b3e67ebc245880ab9be560861ea598bc71f34d346e206d890
Normen im Zusammenhang
Nachgewiesene Nennungen im Gesetzestext. Die Links öffnen die Fassung dieses Bestands, keine historischen Fassungen.
Im Text genannte Vorschriften (1)
- § 138a AOLänderbezogener Bericht multinationaler Unternehmensgruppen
„… der in § 84 Absatz 1 Satz 1 Nummer 1 bis 3 genannten Tests hätte. (2) Ein länderbezogener Bericht (§ 138a der Abgabenordnung) ist qualifiziert, wenn er auf der Grundlage von qualifizierten Rechnungslegungsdaten und unter konsistenter Verwendung …“