



RückAbzinsV
§ 5Interpolation fehlender Laufzeiten
Verordnung über die Ermittlung und Bekanntgabe der Sätze zur Abzinsung von Rückstellungen
(1) Der implizite Termin-Swapsatz aus Null-Kupon-Swapsätzen mit Laufzeitbeginn t über eine Laufzeit von einem Jahr (der Termin-Swapsatz zwischen t und t +1) wird wie folgt berechnet:
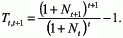 |
(2) Für Laufzeiten über zehn Jahre werden nicht alle jährlichen Festzins-Swapsätze verwendet. Die dazwischenliegenden ganzjährigen Laufzeiten werden aus den verwendeten Laufzeiten zwölf, 15, 20, 25, 30, 40 und 50 Jahre abgeleitet. Für die Interpolation wird die Annahme getroffen, dass die Termin-Swapsätze für die dazwischenliegenden Laufzeiten konstant sind. Die fehlenden Null-Kupon-Swapsätze mit Laufzeit t 2 werden dann mit der nachstehenden Methode ermittelt. Der Gegenwartswert eines Festzins-Swaps mit Laufzeit t 3 stellt sich wie folgt dar, wobei S1, S2,…, St 1 und St 3 sowie N1, N2,…, Nt 1 bekannt sind, t 1< t 2< t 3 und t 2 – t 1 ≥ 1 sind:
Annahmegemäß gilt:
Der Termin-Swapsatz (Tt 1,t 3) wird in der letzten Gleichung, da der Swapsatz mit Laufzeit t 3 (St 3) und die Null-Kupon-Swapsätze N1 bis Nt 1 bekannt sind, mittels eines numerischen Verfahrens (Newton-Verfahren) berechnet. Danach wird der Null-Kupon-Swapsatz mit Laufzeit t 2 (Nt 2) durch das Einsetzen des Termin-Swapsatzes Tt 1,t 3 in die folgende Gleichung bestimmt:
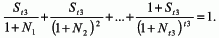 |
Annahmegemäß gilt:
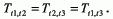 |
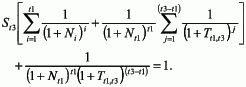 |
Der Termin-Swapsatz (Tt 1,t 3) wird in der letzten Gleichung, da der Swapsatz mit Laufzeit t 3 (St 3) und die Null-Kupon-Swapsätze N1 bis Nt 1 bekannt sind, mittels eines numerischen Verfahrens (Newton-Verfahren) berechnet. Danach wird der Null-Kupon-Swapsatz mit Laufzeit t 2 (Nt 2) durch das Einsetzen des Termin-Swapsatzes Tt 1,t 3 in die folgende Gleichung bestimmt:
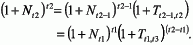 |
Fassungsangaben der Quelle
Stand: Zuletzt geändert durch Art. 9 G v. 11.3.2016 I 396
Quelle: Gesetze im Internet · Abruf: 04.10.2026
Konsolidierter, nicht amtlicher Text. Maßgeblich ist die jeweilige Verkündung.
Herkunft und Textnachweis
Quellenkennung: BJNR379000009
Prüfsumme des Quellarchivs (SHA-256): b8def0b193e0bf9062c441e53ab0a26fbb9163c9a38ecc092c57e94ca0ff2ec2