



MinStG
§ 72Berechnung des effektiven Steuersatzes für Investmenteinheiten
Gesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen
(1) Abweichend von § 53 und vorbehaltlich des § 73 oder des § 74 wird der effektive Steuersatz einer Investmenteinheit, die keine steuertransparente Einheit ist, getrennt vom effektiven Steuersatz der Unternehmensgruppe in diesem Steuerhoheitsgebiet wie folgt berechnet:
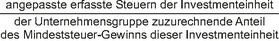
Die angepassten erfassten Steuern einer Investmenteinheit entsprechen der Summe der nach den §§ 44 bis 48 für die Investmenteinheit ermittelten angepassten erfassten Steuern, die auf den der Unternehmensgruppe zuzurechnenden Anteil am Mindeststeuer-Gewinn der Investmenteinheit entfallen, und der erfassten Steuern, die der Investmenteinheit nach § 49 zuzurechnen sind. Die angepassten erfassten Steuern der Investmenteinheit umfassen nur die Steuern, die auf Gewinne entfallen, die zu dem der Unternehmensgruppe zuzurechnenden Anteil am Mindeststeuer-Gewinn der Investmenteinheit gehören. Der der Unternehmensgruppe zuzurechnende Anteil am Mindeststeuer-Gewinn der Investmenteinheit entspricht dem der obersten Muttergesellschaft zuzurechnenden Anteil; § 9 Absatz 2 gilt entsprechend, wobei nur Beteiligungen berücksichtigt werden, für die kein Wahlrecht nach § 73 oder § 74 in Anspruch genommen wurde. Sind in einem Steuerhoheitsgebiet mehr als eine Investmenteinheit belegen, so werden bezogen auf das Steuerhoheitsgebiet die angepassten erfassten Steuern und die der Unternehmensgruppe zuzurechnenden Anteile am Mindeststeuer-Gewinn oder Mindeststeuer-Verlust zusammengenommen (effektiver Steuersatz aller in diesem Steuerhoheitsgebiet belegenen Investmenteinheiten).
Die angepassten erfassten Steuern einer Investmenteinheit entsprechen der Summe der nach den §§ 44 bis 48 für die Investmenteinheit ermittelten angepassten erfassten Steuern, die auf den der Unternehmensgruppe zuzurechnenden Anteil am Mindeststeuer-Gewinn der Investmenteinheit entfallen, und der erfassten Steuern, die der Investmenteinheit nach § 49 zuzurechnen sind. Die angepassten erfassten Steuern der Investmenteinheit umfassen nur die Steuern, die auf Gewinne entfallen, die zu dem der Unternehmensgruppe zuzurechnenden Anteil am Mindeststeuer-Gewinn der Investmenteinheit gehören. Der der Unternehmensgruppe zuzurechnende Anteil am Mindeststeuer-Gewinn der Investmenteinheit entspricht dem der obersten Muttergesellschaft zuzurechnenden Anteil; § 9 Absatz 2 gilt entsprechend, wobei nur Beteiligungen berücksichtigt werden, für die kein Wahlrecht nach § 73 oder § 74 in Anspruch genommen wurde. Sind in einem Steuerhoheitsgebiet mehr als eine Investmenteinheit belegen, so werden bezogen auf das Steuerhoheitsgebiet die angepassten erfassten Steuern und die der Unternehmensgruppe zuzurechnenden Anteile am Mindeststeuer-Gewinn oder Mindeststeuer-Verlust zusammengenommen (effektiver Steuersatz aller in diesem Steuerhoheitsgebiet belegenen Investmenteinheiten).
(2) Der Ergänzungssteuerbetrag einer Investmenteinheit entspricht dem Ergänzungssteuersatz der Investmenteinheit multipliziert mit dem Betrag, um den der der Unternehmensgruppe zuzurechnende Anteil am Mindeststeuer-Gewinn der Investmenteinheit den substanzbasierten Freibetrag (§§ 58 bis 62) der Investmenteinheit übersteigt. Der Ergänzungssteuersatz einer Investmenteinheit ist die Differenz, um die der Mindeststeuersatz den effektiven Steuersatz der Investmenteinheit übersteigt. Ist in diesem Steuerhoheitsgebiet mehr als eine Investmenteinheit belegen, so werden die der Unternehmensgruppe zuzurechnenden Anteile am Mindeststeuer-Gewinn der in dem Steuerhoheitsgebiet belegenen Investmenteinheiten, die für jede dieser Investmenteinheiten ermittelt werden, und die für jede dieser Investmenteinheiten ermittelten substanzbasierten Freibeträge jeweils zusammengenommen, um den effektiven Steuersatz für alle in dem Steuerhoheitsgebiet belegenen Investmenteinheiten zu berechnen.
(3) Der substanzbasierte Freibetrag für eine Investmenteinheit wird nach den §§ 58 bis 62 ungeachtet der Ausnahme in § 58 Absatz 1 ermittelt, wobei nur Lohnkosten gemäß § 59 und Vermögenswerte gemäß § 60 der Investmenteinheiten erfasst werden, die proportional zu dem der Unternehmensgruppe zuzurechnenden Anteil am Mindeststeuer-Gewinn der Investmenteinheit im Verhältnis zum gesamten Mindeststeuer-Gewinn der Investmenteinheit gekürzt werden.
Fassungsangaben der Quelle
Stand: Zuletzt geändert durch Art. 1 G v. 22.12.2025 I Nr. 353
Quelle: Gesetze im Internet · Abruf: 04.10.2026
Konsolidierter, nicht amtlicher Text. Maßgeblich ist die jeweilige Verkündung.
Herkunft und Textnachweis
Quellenkennung: BJNR18D0B0023
Prüfsumme des Quellarchivs (SHA-256): 9cc6604386b2cd4b3e67ebc245880ab9be560861ea598bc71f34d346e206d890