



MinStG
§ 54Mindeststeuersatz und Ermittlung des Steuererhöhungsbetrags
Gesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen
(1) Der Mindeststeuersatz beträgt 15 Prozent.
(2) Der Steuererhöhungsbetrag für ein Steuerhoheitsgebiet ist für ein Geschäftsjahr wie folgt zu ermitteln:

Eine anerkannte nationale Ergänzungssteuer ist nicht nach Satz 1 zu berücksichtigen, soweit sie nicht erhoben oder bestritten wird. Satz 2 gilt nur, wenn für die Nichterhebung oder die Streitigkeiten höherrangiges Recht oder eine gegenüber dem Steuerhoheitsgebiet bestehenden Vereinbarung, welche die Besteuerung der betreffenden Unternehmensgruppe begrenzt, ursächlich ist. Eine für ein Geschäftsjahr nach Satz 2 nicht zu berücksichtigende Steuer ist für dieses Geschäftsjahr zu berücksichtigen, wenn die Steuer tatsächlich entrichtet worden und nicht mehr bestritten ist.
Eine anerkannte nationale Ergänzungssteuer ist nicht nach Satz 1 zu berücksichtigen, soweit sie nicht erhoben oder bestritten wird. Satz 2 gilt nur, wenn für die Nichterhebung oder die Streitigkeiten höherrangiges Recht oder eine gegenüber dem Steuerhoheitsgebiet bestehenden Vereinbarung, welche die Besteuerung der betreffenden Unternehmensgruppe begrenzt, ursächlich ist. Eine für ein Geschäftsjahr nach Satz 2 nicht zu berücksichtigende Steuer ist für dieses Geschäftsjahr zu berücksichtigen, wenn die Steuer tatsächlich entrichtet worden und nicht mehr bestritten ist.
(3) Der Ergänzungssteuersatz entspricht der positiven Differenz aus dem Mindeststeuersatz und dem effektiven Steuersatz nach § 53 Absatz 1. Der bereinigte Mindeststeuer-Gesamtgewinn entspricht der positiven Differenz aus dem Mindeststeuer-Gesamtgewinn für das Geschäftsjahr und dem substanzbasierten Freibetrag nach § 58. Ergibt sich für ein Geschäftsjahr für ein Steuerhoheitsgebiet ein Mindeststeuer-Gesamtgewinn und beläuft sich rechnerisch der Gesamtbetrag der angepassten erfassten Steuern für dieses Steuerhoheitsgebiet auf weniger als null (Negativbetrag), ist der Gesamtbetrag der angepassten erfassten Steuern mit null anzusetzen. Im Fall des Satzes 3 ist der Negativbetrag nach § 46 Absatz 3 und 4 vorzutragen; eines Antrages bedarf es nicht; der Vortrag entspricht der Differenz zwischen null und dem Negativbetrag.
(4) Vorbehaltlich des § 57 Absatz 3 wird der Steuererhöhungsbetrag nach Absatz 2 den in dem Steuerhoheitsgebiet belegenen Geschäftseinheiten, für die im Geschäftsjahr ein Mindeststeuer-Gewinn nach dem dritten Teil dieses Gesetzes ermittelt wurde, wie folgt zugeordnet:
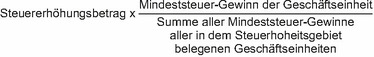
Für den Fall, dass sich für das Geschäftsjahr kein Mindeststeuer-Gesamtgewinn ergibt und der Steuererhöhungsbetrag nach Absatz 2 auf eine Neuberechnung nach § 57 Absatz 1 zurückzuführen ist, wird der Steuererhöhungsbetrag den Geschäftseinheiten entsprechend Satz 1 auf der Grundlage der Mindeststeuer-Gewinne der Geschäftsjahre zugeordnet, für die die Neuberechnungen nach § 57 Absatz 1 vorgenommen wurden.
Für den Fall, dass sich für das Geschäftsjahr kein Mindeststeuer-Gesamtgewinn ergibt und der Steuererhöhungsbetrag nach Absatz 2 auf eine Neuberechnung nach § 57 Absatz 1 zurückzuführen ist, wird der Steuererhöhungsbetrag den Geschäftseinheiten entsprechend Satz 1 auf der Grundlage der Mindeststeuer-Gewinne der Geschäftsjahre zugeordnet, für die die Neuberechnungen nach § 57 Absatz 1 vorgenommen wurden.
Fassungsangaben der Quelle
Stand: Zuletzt geändert durch Art. 1 G v. 22.12.2025 I Nr. 353
Quelle: Gesetze im Internet · Abruf: 04.10.2026
Konsolidierter, nicht amtlicher Text. Maßgeblich ist die jeweilige Verkündung.
Herkunft und Textnachweis
Quellenkennung: BJNR18D0B0023
Prüfsumme des Quellarchivs (SHA-256): 9cc6604386b2cd4b3e67ebc245880ab9be560861ea598bc71f34d346e206d890