



MinStG
§ 53Effektiver Steuersatz der Unternehmensgruppe für ein Steuerhoheitsgebiet
Gesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen
(1) Für die Unternehmensgruppe ist der effektive Steuersatz für ein Steuerhoheitsgebiet für das Geschäftsjahr wie folgt zu ermitteln:
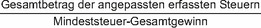
Der effektive Steuersatz ist auf vier Stellen nach dem Komma zu runden. Der Gesamtbetrag der angepassten erfassten Steuern ist die Summe aller Beträge der angepassten erfassten Steuern aller in einem Steuerhoheitsgebiet belegenen Geschäftseinheiten. Mindeststeuer-Gesamtgewinn ist der positive Unterschiedsbetrag zwischen den Mindeststeuer-Gewinnen und Mindeststeuer-Verlusten aller in einem Steuerhoheitsgebiet belegenen Geschäftseinheiten.
Der effektive Steuersatz ist auf vier Stellen nach dem Komma zu runden. Der Gesamtbetrag der angepassten erfassten Steuern ist die Summe aller Beträge der angepassten erfassten Steuern aller in einem Steuerhoheitsgebiet belegenen Geschäftseinheiten. Mindeststeuer-Gesamtgewinn ist der positive Unterschiedsbetrag zwischen den Mindeststeuer-Gewinnen und Mindeststeuer-Verlusten aller in einem Steuerhoheitsgebiet belegenen Geschäftseinheiten.
(2) Für die Ermittlung des effektiven Steuersatzes nach Absatz 1 ist eine staatenlose Geschäftseinheit so zu behandeln, als wäre sie in einem Steuerhoheitsgebiet belegen, in dem sie die einzige Geschäftseinheit ist.
(3) Die Beträge der angepassten erfassten Steuern und Mindeststeuer-Gewinne oder Mindeststeuer-Verluste von Investmenteinheiten sind bei der Ermittlung des effektiven Steuersatzes nach Absatz 1 auszunehmen.
Fußnoten und Hinweise der Quelle
(+++ § 53 Abs. 2: Zur Anwendung vgl. § 91 +++)
Fassungsangaben der Quelle
Stand: Zuletzt geändert durch Art. 1 G v. 22.12.2025 I Nr. 353
Quelle: Gesetze im Internet · Abruf: 04.10.2026
Konsolidierter, nicht amtlicher Text. Maßgeblich ist die jeweilige Verkündung.
Herkunft und Textnachweis
Quellenkennung: BJNR18D0B0023
Prüfsumme des Quellarchivs (SHA-256): 9cc6604386b2cd4b3e67ebc245880ab9be560861ea598bc71f34d346e206d890