



VAG
Anlage 3Standardformel zur Berechnung der Solvabilitätskapitalanforderung (SCR)
Gesetz über die Beaufsichtigung der Versicherungsunternehmen
(Fundstelle: BGBl. I 2015, 558 - 559)
- 1.
- Berechnung der Basissolvabilitätskapitalanforderung (BSCR)Die in § 100 dargelegte Basissolvabilitätskapitalanforderung wird wie folgt ermittelt:
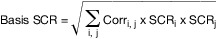 wobei SCRi das Risikomodul i und SCRj das Risikomodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRi und SCRj:SCRNichtleben: Nichtlebensversicherungstechnisches Risikomodul;SCRLeben: Lebensversicherungstechnisches Risikomodul;SCRKranken: Krankenversicherungstechnisches Risikomodul;SCRMarkt: Risikomodul Marktrisiken;SCRAusfall: Risikomodul Gegenparteiausfall.Der Faktor „Corr i, j“ steht für die Angaben in Zeile i und Spalte j der folgenden Korrelationsmatrix:
j Markt Gegenpartei-
ausfallLebens-
versicherungKranken-
versicherungNicht-Lebens-
versicherungi Markt 1 0.25 0.25 0.25 0.25 Gegenparteiausfall 0.25 1 0.25 0.25 0.5 Lebensversicherung 0.25 0.25 1 0.25 0 Krankenversicherung 0.25 0.25 0.25 1 0 Nicht-Lebensversicherung 0.25 0.5 0 0 1 - 2.
- Berechnung des nichtlebensversicherungstechnischen RisikomodulsDas in § 101 genannte nichtlebensversicherungstechnische Risikomodul errechnet sich wie folgt:
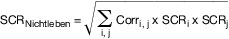 wobei SCRi das Untermodul i und SCRj das Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRi und SCRj :SCRNL-Prämien/Rückstellung: Untermodul Nichtlebensversicherungprämien- und ‑reserverisiko;SCRNL-Katastrophen: Untermodul Nichtlebenskatastrophenrisiko.
- 3.
- Berechnung des lebensversicherungstechnischen RisikomodulsDas in § 102 genannte lebensversicherungstechnische Risikomodul errechnet sich wie folgt:
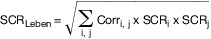 wobei SCRi das Untermodul i und SCRj das Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRi und SCRj:SCRSterblichkeit: Untermodul Sterblichkeitsrisiko;SCRLanglebigkeit: Untermodul Langlebigkeitsrisiko;SCRInvalidität: Untermodul Invaliditäts-/Morbiditätsrisiko;SCRLV-Kosten: Untermodul Lebensversicherungskostenrisiko;SCRRevision: Untermodul Revisionsrisiko;SCRStorno: Untermodul Stornorisiko;SCRLV-Katastrophen: Untermodul Lebensversicherungskatastrophenrisiko.
- 4.
- Berechnung des Risikomoduls MarktrisikenStruktur des Risikomoduls MarktrisikenDas in § 104 genannte Marktrisikomodul errechnet sich wie folgt:
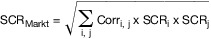 wobei SCRi das Untermodul i und SCRj das Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRi und SCRj:SCRZins: Untermodul Zinsänderungsrisiko;SCRAktien: Untermodul Aktienrisiko;SCRImmobilien: Untermodul Immobilienrisiko;SCRSpread: Untermodul Spread-Risiko;SCRKonzentration: Untermodul Marktrisikokonzentrationen;SCRWechselkurs: Untermodul Wechselkursrisiko.
Fassungsangaben der Quelle
Stand: Zuletzt geändert durch Art. 25 G v. 25.3.2026 I Nr. 81
Hinweis: Änderung durch Art. 2 G v. 25.9.2026 I Nr. 275 textlich nachgewiesen, dokumentarisch noch nicht abschließend bearbeitet
Hinweis: Änderung durch Art. 3 G v. 25.9.2026 I Nr. 275 mWv 30.1.2027 noch nicht berücksichtigt
Hinweis: Mittelbare Änderung durch Art. 10 G v. 25.9.2026 I Nr. 275 mWv 30.1.2027 noch nicht berücksichtigt
Quelle: Gesetze im Internet · Abruf: 04.10.2026
Konsolidierter, nicht amtlicher Text. Maßgeblich ist die jeweilige Verkündung.
Herkunft und Textnachweis
Quellenkennung: BJNR043410015
Prüfsumme des Quellarchivs (SHA-256): 9ef8d9bc0a8daa509dd0797ab0649ea03451befe337ec4f9343d94fc676a523b