



MinStG
§ 11Umfang der Besteuerung der Geschäftseinheit
Gesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen
(1) Für jede nach § 1 steuerpflichtige Geschäftseinheit, ausgenommen Investmenteinheiten, entsteht in Höhe des ihr für das Geschäftsjahr nach Satz 3 zuzurechnenden Teils des Anteils der Bundesrepublik Deutschland am Gesamtbetrag der Steuererhöhungsbeträge nach § 12 ein Ergänzungssteuerbetrag (Sekundärergänzungssteuerbetrag). Der Gesamtbetrag der Steuererhöhungsbeträge im Sinne des Satzes 1 entspricht der Summe der für alle niedrig besteuerten Geschäftseinheiten der Unternehmensgruppe für das Geschäftsjahr berechneten Steuererhöhungsbeträge. Der der steuerpflichtigen Geschäftseinheit zuzurechnende Teil ist wie folgt zu ermitteln:
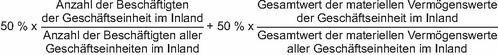
Der für eine niedrig besteuerte Geschäftseinheit nach Satz 3 berechnete Steuererhöhungsbetrag ist um den der obersten Muttergesellschaft sowie einer nachgeordneten Muttergesellschaft zuzurechnenden Anteil am Steuererhöhungsbetrag im Sinne des § 9 dieser niedrig besteuerten Geschäftseinheit zu reduzieren, der aufgrund einer anerkannten Primärergänzungssteuerregelung erhoben wird. § 12 gilt entsprechend.
Der für eine niedrig besteuerte Geschäftseinheit nach Satz 3 berechnete Steuererhöhungsbetrag ist um den der obersten Muttergesellschaft sowie einer nachgeordneten Muttergesellschaft zuzurechnenden Anteil am Steuererhöhungsbetrag im Sinne des § 9 dieser niedrig besteuerten Geschäftseinheit zu reduzieren, der aufgrund einer anerkannten Primärergänzungssteuerregelung erhoben wird. § 12 gilt entsprechend.
(2) Absatz 1 ist nicht anzuwenden, wenn alle die Eigenkapitalbeteiligung der obersten Muttergesellschaft an dieser niedrig besteuerten Geschäftseinheit vermittelnden Eigenkapitalbeteiligungen durch eine oder mehrere Muttergesellschaften gehalten werden, die für das betreffende Geschäftsjahr in Bezug auf diese niedrig besteuerte Geschäftseinheit einer anerkannten Primärergänzungssteuerregelung unterliegen.
Fassungsangaben der Quelle
Stand: Zuletzt geändert durch Art. 1 G v. 22.12.2025 I Nr. 353
Quelle: Gesetze im Internet · Abruf: 04.10.2026
Konsolidierter, nicht amtlicher Text. Maßgeblich ist die jeweilige Verkündung.
Herkunft und Textnachweis
Quellenkennung: BJNR18D0B0023
Prüfsumme des Quellarchivs (SHA-256): 9cc6604386b2cd4b3e67ebc245880ab9be560861ea598bc71f34d346e206d890