



SolvV
§ 36aBerechnung des Kapitalpuffers für systemische Risiken
(1) Der Kapitalpuffer für systemische Risiken nach § 10e Absatz 1 des Kreditwesengesetzes kann für folgende Risikopositionen angeordnet werden:
- 1.
- alle im Inland belegenen Risikopositionen;
- 2.
- alle im Inland belegenen branchenspezifischen Risikopositionen
- a)
- des Mengengeschäfts gegenüber natürlichen Personen, die durch Grundpfandrechte auf Wohnimmobilien besichert sind;
- b)
- gegenüber juristischen Personen, die durch Grundpfandrechte auf gewerbliche Immobilien besichert sind;
- c)
- gegenüber juristischen Personen mit Ausnahme der in Buchstabe b genannten Risikopositionen;
- d)
- gegenüber natürlichen Personen mit Ausnahme der in Buchstabe a genannten Risikopositionen;
- 3.
- alle in anderen Staaten des Europäischen Wirtschaftsraums belegenen Risikopositionen, für die § 10e Absatz 2 Satz 5 und Absatz 5 des Kreditwesengesetzes gilt;
- 4.
- branchenspezifische Risikopositionen nach Nummer 2, die sich in anderen Staaten des Europäischen Wirtschaftsraums befinden, jedoch lediglich um die Anerkennung eines von einem anderen Staat des Europäischen Wirtschaftsraums angeordneten Kapitalpuffers für systemische Risiken nach § 10e Absatz 9 des Kreditwesengesetzes zu ermöglichen;
- 5.
- in Drittstaaten belegene Risikopositionen oder
- 6.
- Teilgruppen einer der in Nummer 2 genannten Kategorien von Risikopositionen.
(2) Die Institute berechnen den Kapitalpuffer für systemische Risiken nach § 10e Absatz 1 des Kreditwesengesetzes wie folgt:
Dabei steht
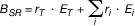 |
- 1.
- BSR für den Kapitalpuffer für systemische Risiken,
- 2.
- rT für die Pufferquote, die für den Gesamtrisikobetrag des Instituts gilt,
- 3.
- ET für den gemäß Artikel 92 Absatz 3 der Verordnung (EU) Nr. 575/2013 berechneten Gesamtrisikobetrag eines Instituts,
- 4.
- i für den Index, der eine der Teilgruppen von Risikopositionen nach Absatz 1 anzeigt,
- 5.
- ri für die Pufferquote, die für den Gesamtrisikobetrag der Teilgruppe der Risikopositionen i gilt, und
- 6.
- Ei für den Risikobetrag eines Instituts für die Teilgruppe der Risikopositionen i, der gemäß Artikel 92 Absatz 3 der Verordnung (EU) Nr. 575/2013 berechnet wurde.
Fassungsangaben der Quelle
Stand: Zuletzt geändert durch Art. 9 G v. 25.3.2026 I Nr. 81
Sonst: Ersetzt V 7610-2-29 v. 14.12.2006 I 2926
Quelle: Gesetze im Internet · Abruf: 04.10.2026
Konsolidierter, nicht amtlicher Text. Maßgeblich ist die jeweilige Verkündung.
Herkunft und Textnachweis
Quellenkennung: BJNR416800013
Prüfsumme des Quellarchivs (SHA-256): db2e6705eef9e2512bb1aa2f662d63b435b6f473eba9803d4851751a8040e21c