Europäische Union

2013/490/EU, Euratom: Beschluss des Rates und der Kommission vom 22. Juli 2013 über den Abschluss des Stabilisierungs- und Assoziierungsabkommens zwischen den Europäischen Gemeinschaften und ihren Mitgliedstaaten einerseits und der Republik Serbien andererseits

Amtliche Ursprungsfassung

Quellenkennung: 32013D0490. Spätere Änderungen sind nicht automatisch in dieser Fassung enthalten.

Zur amtlichen Quelle ↗

Originaldateien und Anlagen

Durchsuchbarer Text in vereinfachter Darstellung. Tabellen, Abbildungen und verbindliche Gestaltung bitte anhand der Originaldateien prüfen.

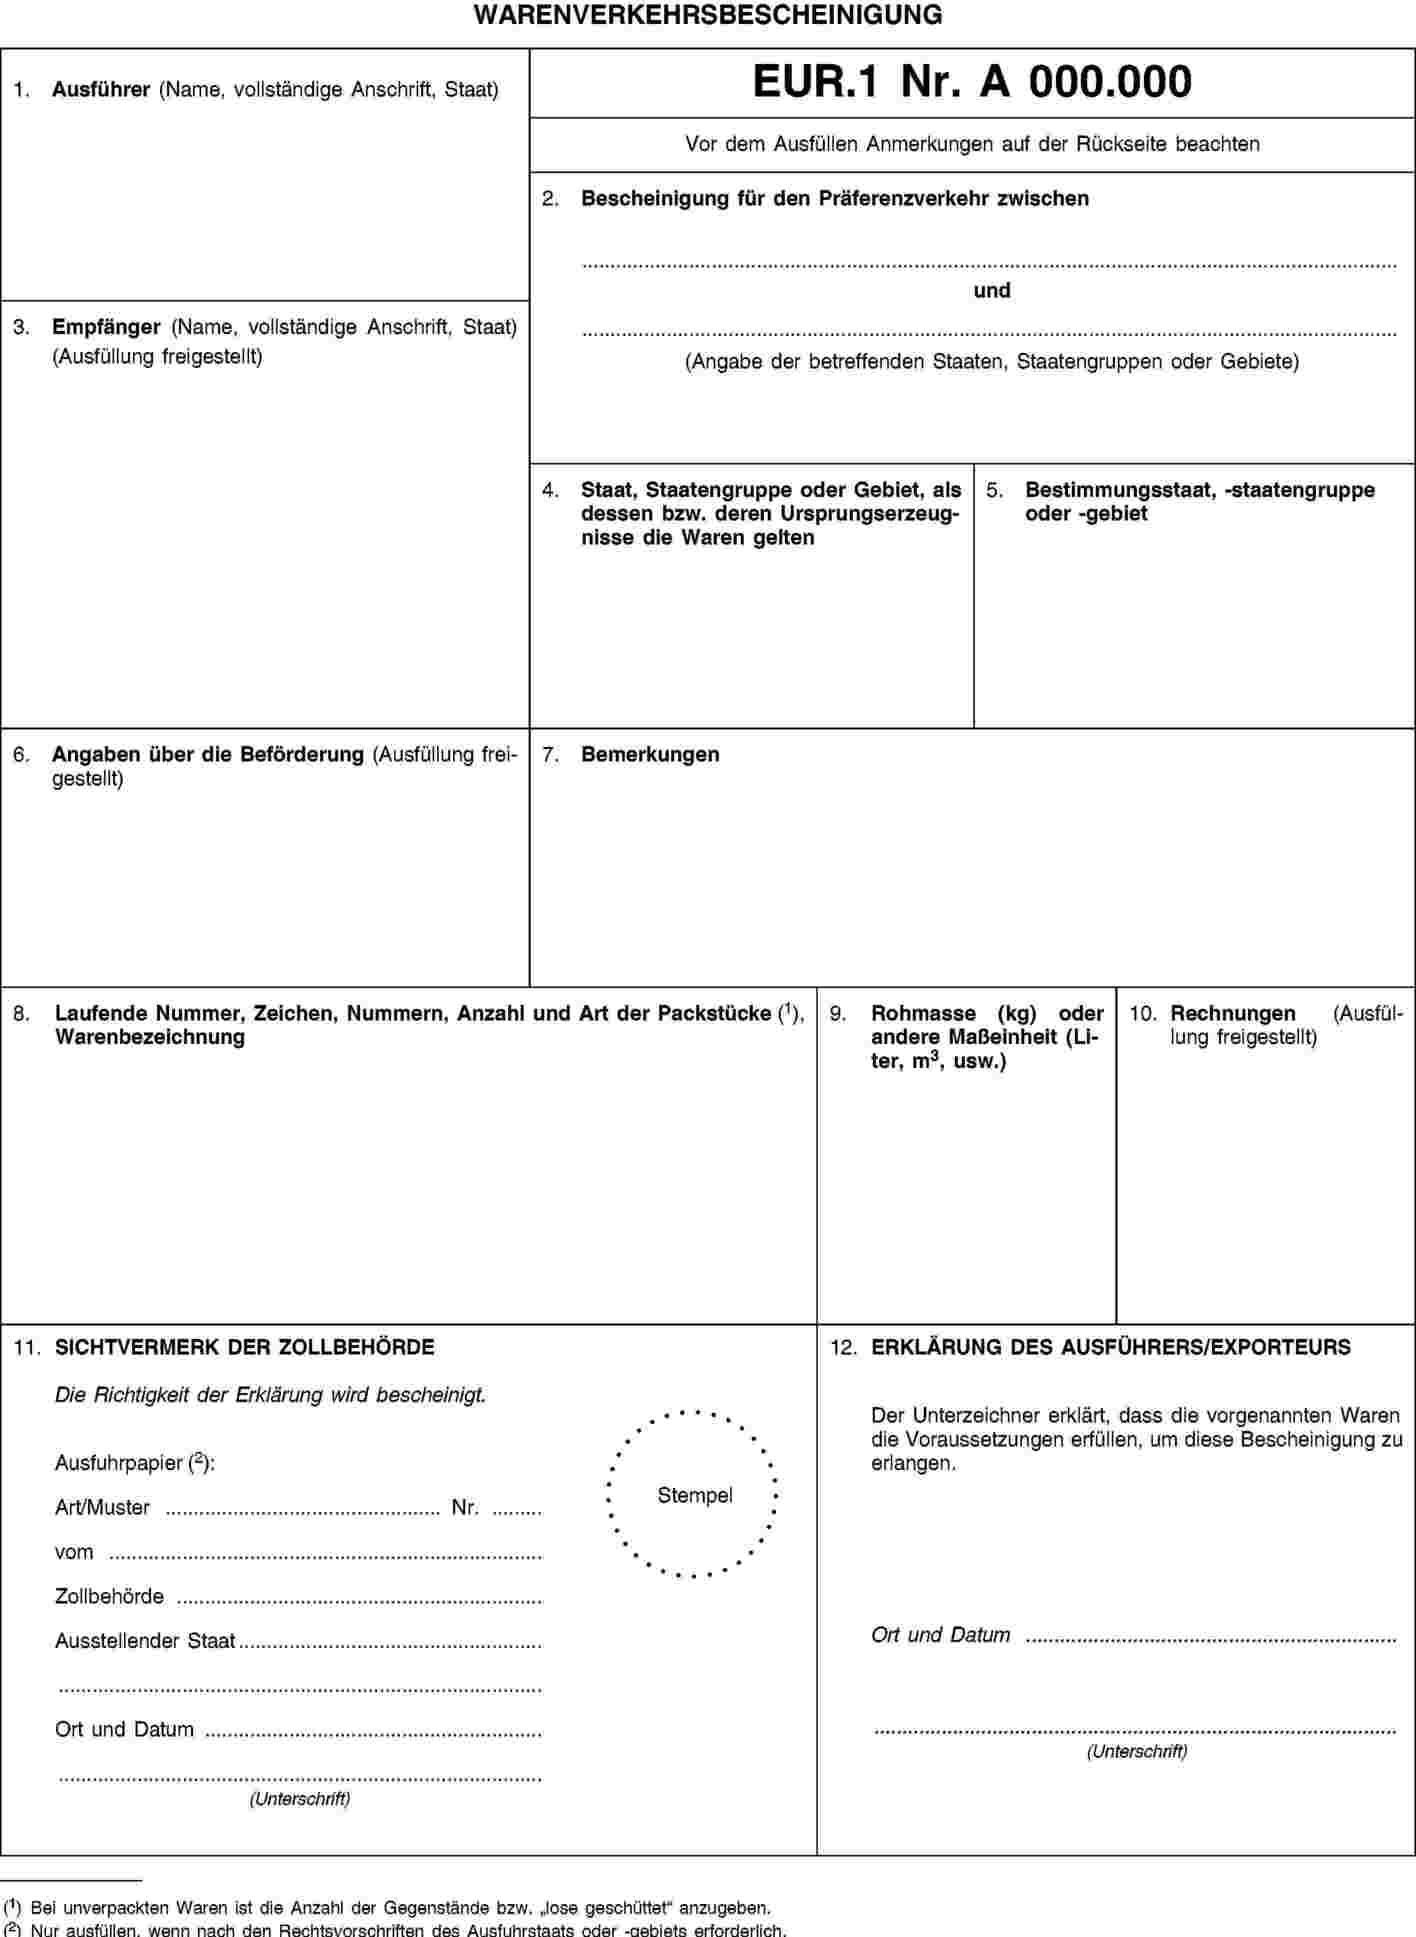
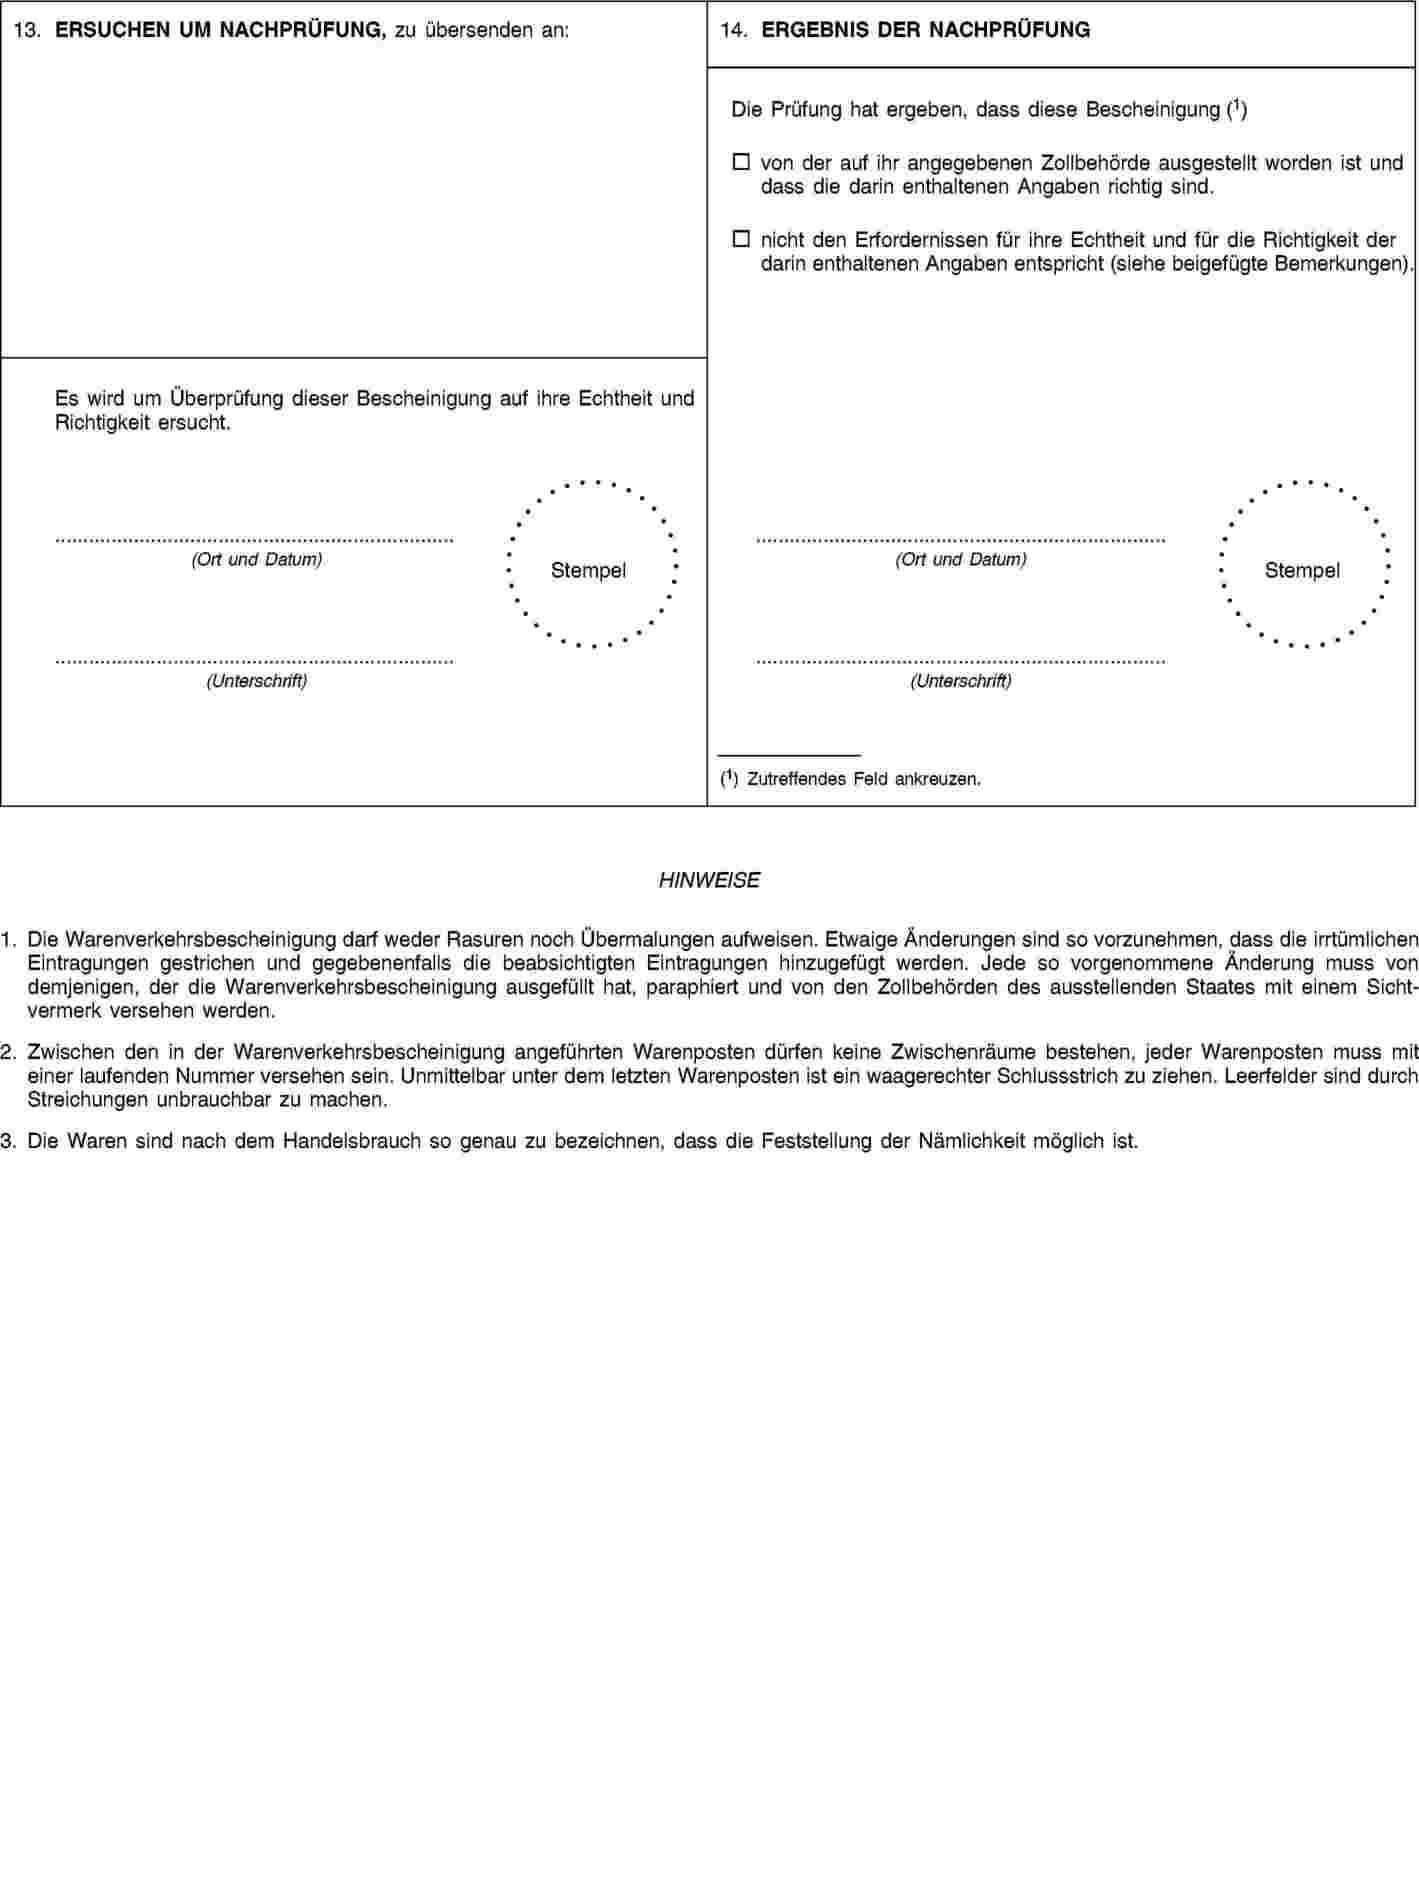
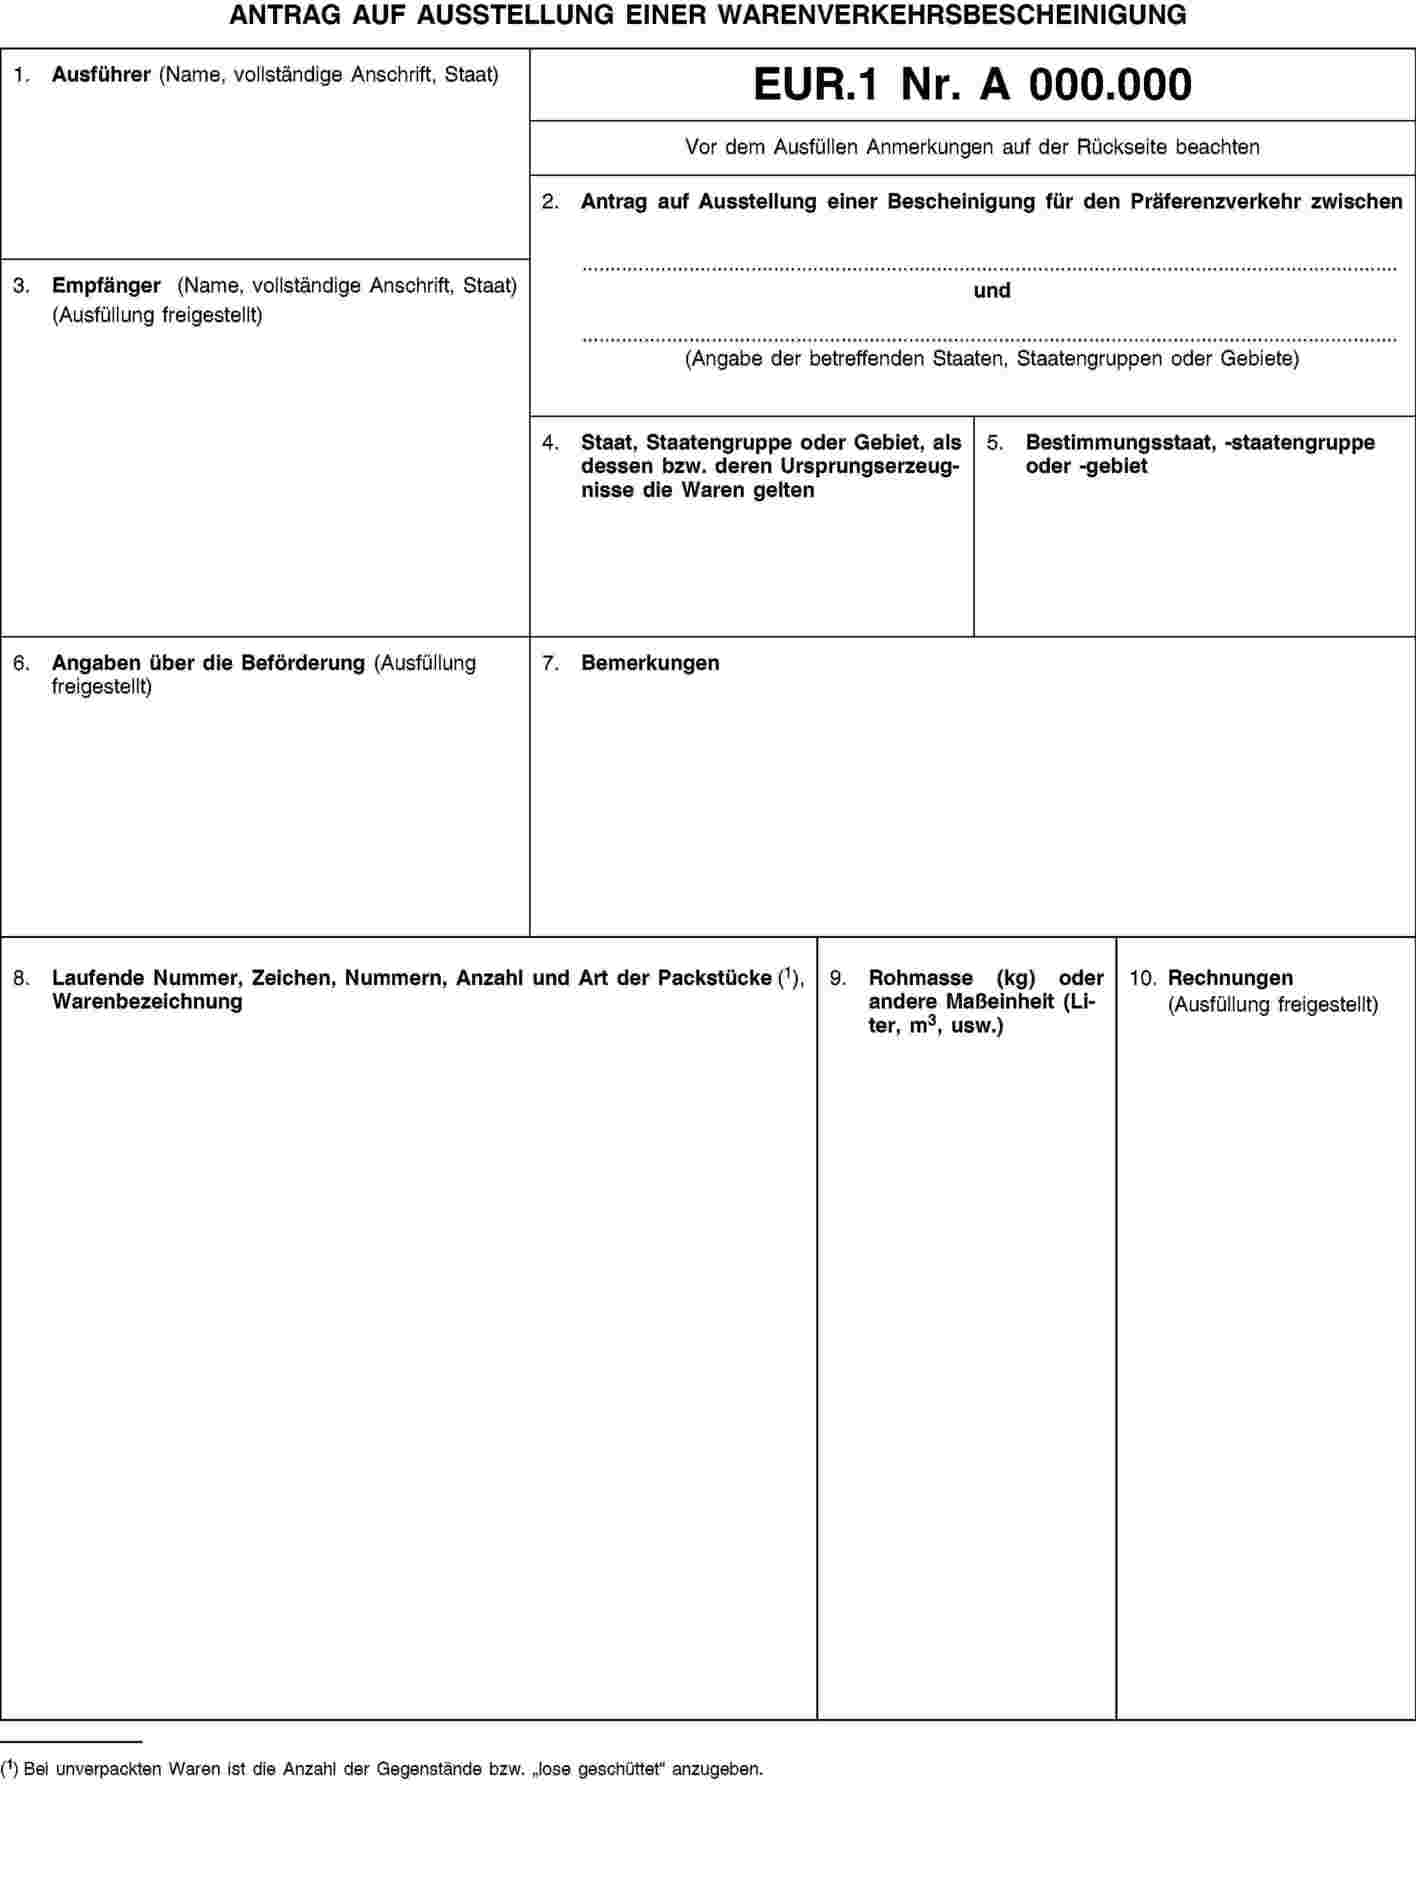
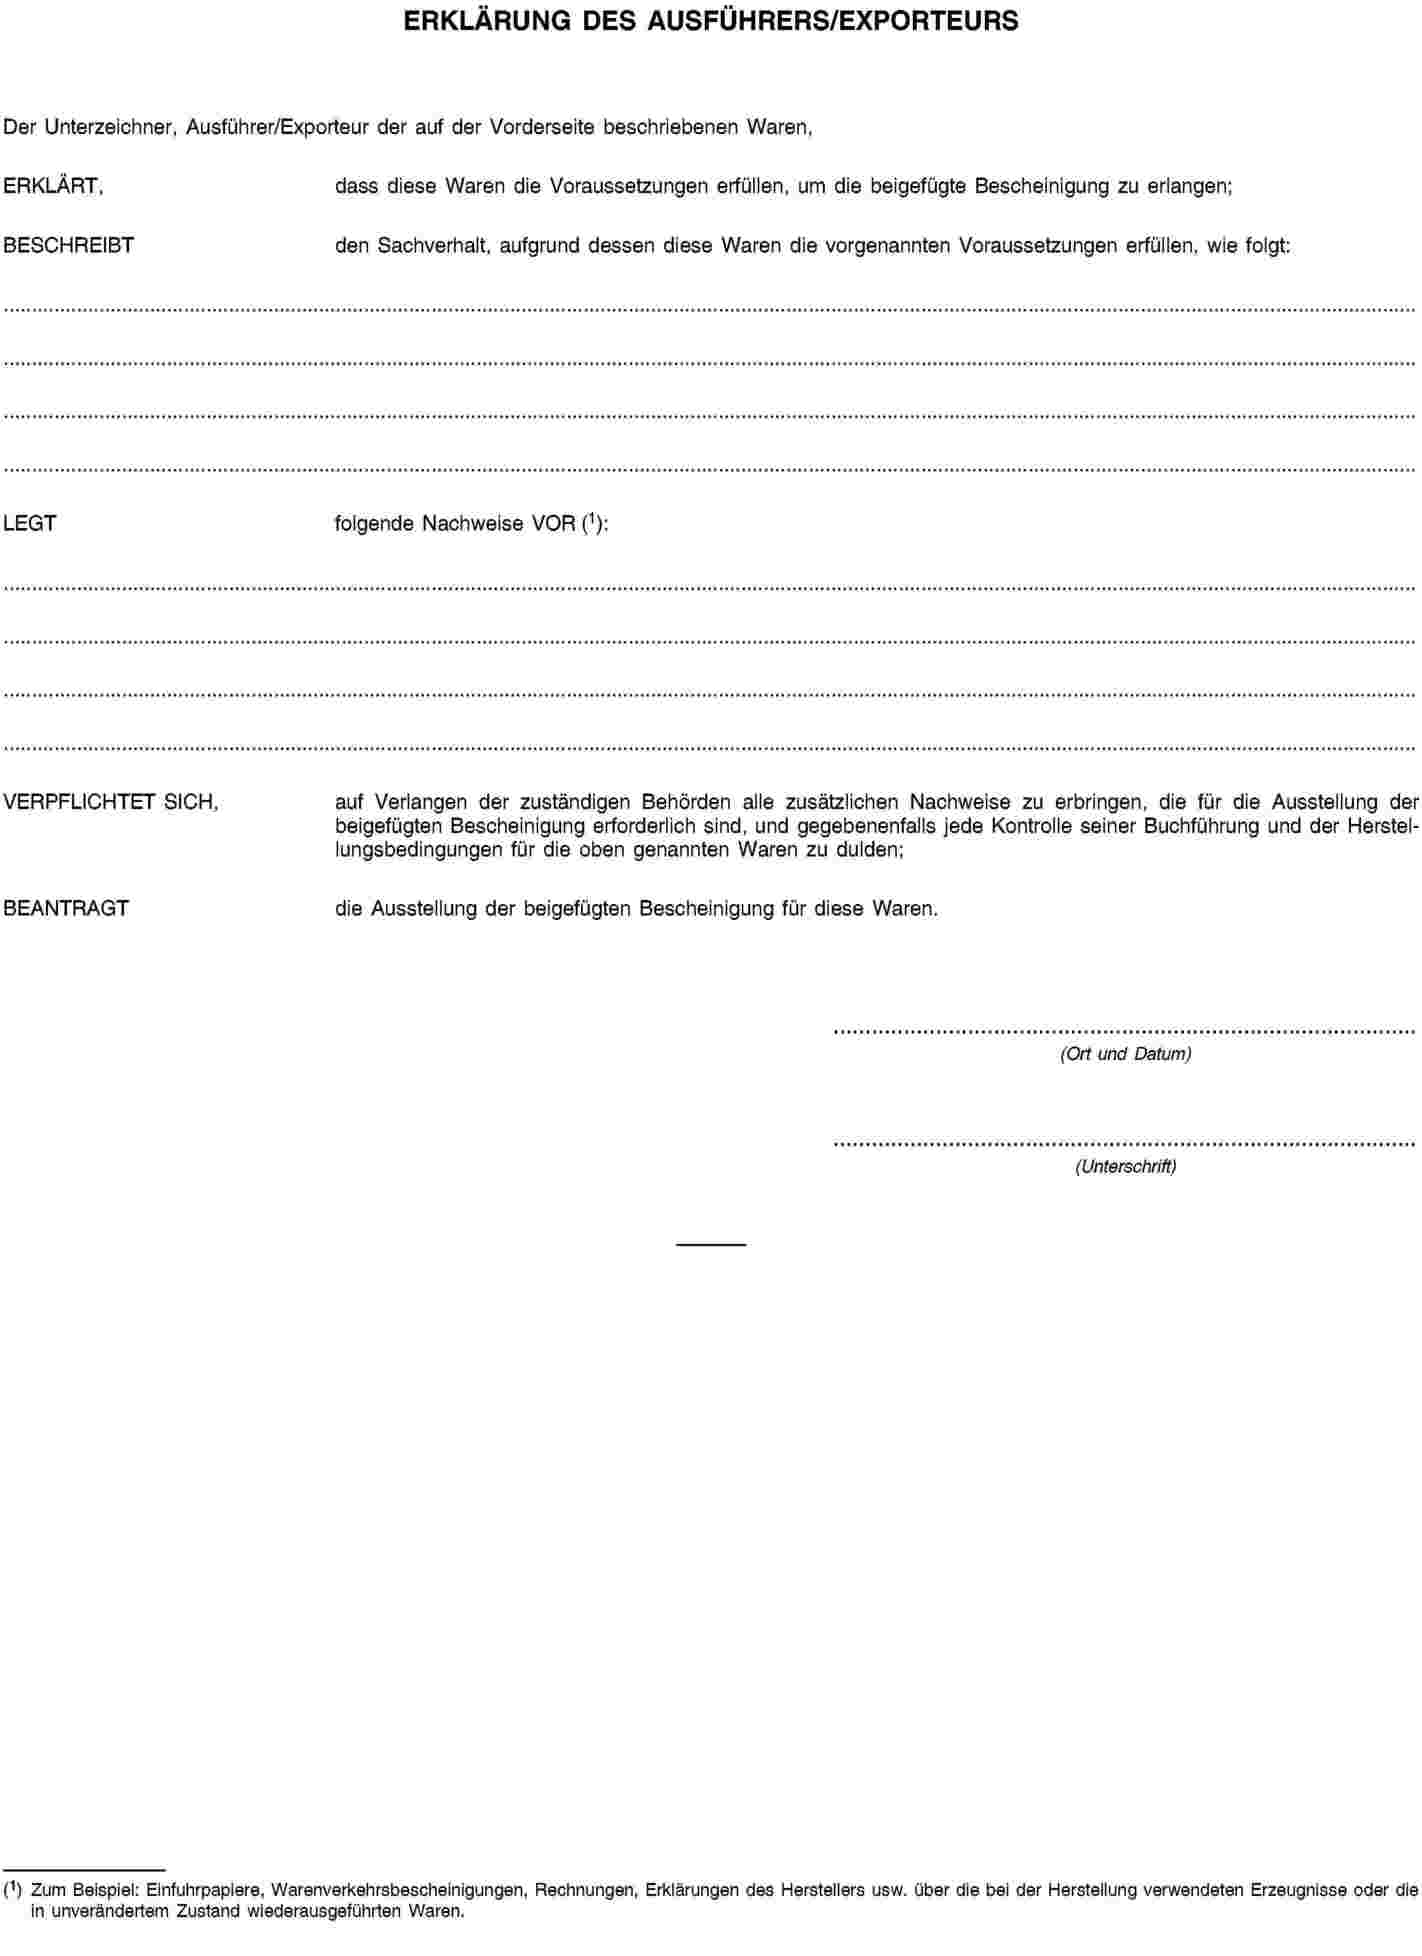
oder ausgefertigt wird, dürfen in der Gemeinschaft oder in Serbien nicht Gegenstand einer wie auch immer gearteten Zollrückvergütung oder Zollbefreiung sein. (2)   Das Verbot nach Absatz 1 betrifft in der Gemeinschaft oder in Serbien geltende Regelungen, nach denen Zölle auf bei der Herstellung von Ursprungserzeugnissen verwendete Vormaterialien oder Abgaben gleicher Wirkung vollständig oder teilweise erstattet, erlassen oder nicht erhoben werden, sofern die Erstattung, der Erlass oder die Nichterhebung ausdrücklich oder faktisch gewährt wird, wenn die aus den betreffenden Vormaterialien hergestellten Erzeugnisse ausgeführt werden, nicht dagegen, wenn diese Erzeugnisse in der Gemeinschaft oder in Serbien in den zollrechtlich freien Verkehr übergehen. (3)   Der Ausführer von Erzeugnissen mit Ursprungsnachweis hat auf Verlangen der Zollbehörden jederzeit alle zweckdienlichen Unterlagen vorzulegen, um nachzuweisen, dass für die bei der Herstellung dieser Erzeugnisse verwendeten Vormaterialien ohne Ursprungseigenschaft keine Zollrückvergütung gewährt worden ist und sämtliche für solche Vormaterialien geltenden Zölle und Abgaben gleicher Wirkung tatsächlich entrichtet worden sind. (4)   Die Absätze 1 bis 3 gelten auch für Umschließungen im Sinne des Artikels 8 Absatz 2, für Zubehör, Ersatzteile und Werkzeuge im Sinne des Artikels 9 sowie für Warenzusammenstellungen im Sinne des Artikels 10, wenn es sich dabei um Erzeugnisse ohne Ursprungseigenschaft handelt. (5)   Die Absätze 1 bis 4 gelten nur für Vormaterialien, die unter dieses Abkommen fallen. Ferner stehen sie der Anwendung eines Ausfuhrerstattungssystems für landwirtschaftliche Erzeugnisse nicht entgegen, das nach Maßgabe dieses Abkommens bei der Ausfuhr gilt. TITEL V NACHWEIS DER URSPRUNGSEIGENSCHAFT Artikel 16 Allgemeines (1)   Ursprungserzeugnisse der Gemeinschaft erhalten bei der Einfuhr nach Serbien und Ursprungserzeugnisse Serbiens erhalten bei der Einfuhr in die Gemeinschaft die Begünstigungen dieses Abkommens, sofern a) eine Warenverkehrsbescheinigung EUR.1 nach dem Muster in Anhang III vorgelegt wird oder b) in den in Artikel 22 Absatz 1 genannten Fällen vom Ausführer eine Erklärung mit dem in Anhang IV angegebenen Wortlaut auf einer Rechnung, einem Lieferschein oder einem anderen Handelspapier abgegeben wird, in dem die Erzeugnisse so genau bezeichnet sind, dass die Feststellung der Nämlichkeit möglich ist (nachstehend „Erklärung auf der Rechnung“ genannt). (2)   Ungeachtet des Absatzes 1 dieses Artikels erhalten Ursprungserzeugnisse im Sinne dieses Protokolls in den in Artikel 27 genannten Fällen die Begünstigungen dieses Abkommens, ohne dass einer der in Absatz 1 des vorliegenden Artikels genannten Nachweise vorgelegt werden muss. Artikel 17 Verfahren für die Ausstellung der Warenverkehrsbescheinigung EUR.1 (1)   Die Warenverkehrsbescheinigung EUR.1 wird von den Zollbehörden des Ausfuhrlands auf schriftlichen Antrag ausgestellt, der vom Ausführer oder unter der Verantwortung des Ausführers von seinem bevollmächtigten Vertreter gestellt worden ist. (2)   Der Ausführer oder sein bevollmächtigter Vertreter füllt zu diesem Zweck die Formblätter für die Warenverkehrsbescheinigung EUR.1 und den Antrag nach dem Muster in Anhang III aus. Die Formblätter sind nach den internen Rechtsvorschriften des Ausfuhrlands in einer der Sprachen auszufüllen, in denen das Abkommen abgefasst ist. Werden sie handschriftlich ausgefüllt, so muss dies mit Tinte in Druckschrift erfolgen. Die Warenbezeichnung ist in das dafür vorgesehene Feld ohne Zeilenzwischenraum einzutragen. Ist das Feld nicht vollständig ausgefüllt, so ist unter der letzten Zeile der Warenbezeichnung ein waagerechter Strich zu ziehen und der nicht ausgefüllte Teil des Feldes durchzustreichen. (3)   Der Ausführer, der die Ausstellung der Warenverkehrsbescheinigung EUR.1 beantragt, hat auf Verlangen der Zollbehörden des Ausfuhrlands, in dem die Warenverkehrsbescheinigung EUR.1 ausgestellt wird, jederzeit alle zweckdienlichen Unterlagen zum Nachweis der Ursprungseigenschaft der betreffenden Erzeugnisse sowie der Erfüllung der übrigen Voraussetzungen dieses Protokolls vorzulegen. (4)   Die Warenverkehrsbescheinigung EUR.1 wird von den Zollbehörden eines Mitgliedstaats der Gemeinschaft oder Serbiens ausgestellt, wenn die betreffenden Erzeugnisse als Ursprungserzeugnisse der Gemeinschaft, Serbiens oder eines der in den Artikeln 3 und 4 genannten anderen Länder oder Gebiete angesehen werden können und die übrigen Voraussetzungen dieses Protokolls erfüllt sind. (5)   Die Zollbehörden, die die Warenverkehrsbescheinigung EUR.1 ausstellen, treffen die erforderlichen Maßnahmen, um die Ursprungseigenschaft der Erzeugnisse und die Erfüllung der übrigen Voraussetzungen dieses Protokolls zu überprüfen. Sie sind befugt, zu diesem Zweck die Vorlage von Beweismitteln zu verlangen und jede Art von Überprüfung der Buchführung des Ausführers oder sonstige von ihnen für zweckdienlich erachtete Kontrolle durchzuführen. Sie stellen auch sicher, dass die in Absatz 2 genannten Formblätter ordnungsgemäß ausgefüllt sind. Sie prüfen insbesondere, ob das Feld mit der Warenbezeichnung so ausgefüllt ist, dass jede Möglichkeit eines missbräuchlichen Zusatzes ausgeschlossen ist. (6)   In Feld 11 der Warenverkehrsbescheinigung EUR.1 ist das Datum der Ausstellung anzugeben. (7)   Die Warenverkehrsbescheinigung EUR.1 wird von den Zollbehörden ausgestellt und zur Verfügung des Ausführers gehalten, sobald die Ausfuhr tatsächlich erfolgt oder gewährleistet ist. Artikel 18 Nachträglich ausgestellte Warenverkehrsbescheinigung EUR.1 (1)   Ungeachtet des Artikels 17 Absatz 7 kann die Warenverkehrsbescheinigung EUR.1 ausnahmsweise nach der Ausfuhr der Erzeugnisse, auf die sie sich bezieht, ausgestellt werden, a) wenn sie infolge eines Irrtums, eines unverschuldeten Versehens oder besonderer Umstände bei der Ausfuhr nicht ausgestellt worden ist oder b) wenn den Zollbehörden glaubhaft dargelegt wird, dass eine Warenverkehrsbescheinigung EUR.1 ausgestellt, aber bei der Einfuhr aus formalen Gründen nicht angenommen worden ist. (2)   Für die Zwecke des Absatzes 1 hat der Ausführer in seinem Antrag Ort und Datum der Ausfuhr der Erzeugnisse, auf die sich die Warenverkehrsbescheinigung EUR.1 bezieht, sowie die Gründe für den Antrag anzugeben. (3)   Die Zollbehörden dürfen eine Warenverkehrsbescheinigung EUR.1 nachträglich erst ausstellen, nachdem sie geprüft haben, ob die Angaben im Antrag des Ausführers mit den Angaben in den entsprechenden Unterlagen übereinstimmen. (4)   Nachträglich ausgestellte Warenverkehrsbescheinigungen EUR.1 sind mit folgendem Vermerk in englischer Sprache zu versehen: „ISSUED RETROSPECTIVELY“ (5)   Der in Absatz 4 genannte Vermerk ist in das Feld „Bemerkungen“ der Warenverkehrsbescheinigung EUR.1 einzutragen. Artikel 19 Ausstellung eines Duplikats der Warenverkehrsbescheinigung EUR.1 (1)   Bei Diebstahl, Verlust oder Vernichtung einer Warenverkehrsbescheinigung EUR.1 kann der Ausführer bei den Zollbehörden, die die Bescheinigung ausgestellt haben, ein Duplikat beantragen, das anhand der in ihrem Besitz befindlichen Ausfuhrpapiere ausgefertigt wird. (2)   Das so ausgestellte Duplikat ist mit folgendem Vermerk in englischer Sprache zu versehen: „DUPLICATE“. (3)   Der in Absatz 2 genannte Vermerk ist in das Feld „Bemerkungen“ der Warenverkehrsbescheinigung EUR.1 einzutragen. (4)   Das Duplikat trägt das Datum des Originals und gilt mit Wirkung von diesem Tag. Artikel 20 Ausstellung der Warenverkehrsbescheinigung EUR.1 auf der Grundlage eines vorher ausgestellten oder ausgefertigten Ursprungsnachweises Werden Ursprungserzeugnisse in der Gemeinschaft oder in Serbien der Überwachung einer Zollstelle unterstellt, so kann der ursprüngliche Ursprungsnachweis im Hinblick auf den Versand sämtlicher oder eines Teils dieser Erzeugnisse zu anderen Zollstellen in der Gemeinschaft oder in Serbien durch eine oder mehrere Warenverkehrsbescheinigungen EUR.1 ersetzt werden. Diese Warenverkehrsbescheinigungen EUR.1 werden von der Zollstelle ausgestellt, unter deren Überwachung sich die Erzeugnisse befinden. Artikel 21 Buchmäßige Trennung (1)   Ist die getrennte Lagerung von Vormaterialien mit Ursprungseigenschaft und Vormaterialien ohne Ursprungseigenschaft, die gleich und untereinander austauschbar sind, mit erheblichen Kosten oder tatsächlichen Schwierigkeiten verbunden, so können die Zollbehörden dem Beteiligten auf schriftlichen Antrag die Bewilligung erteilen, diese Lagerbestände nach der Methode der so genannten buchmäßigen Trennung zu verwalten. (2)   Diese Methode muss gewährleisten, dass in einem bestimmten Bezugszeitraum die Zahl der hergestellten Erzeugnisse, die als Ursprungserzeugnisse angesehen werden können, der Zahl der Erzeugnisse entspricht, die bei räumlicher Trennung der Lagerbestände hätte hergestellt werden können. (3)   Die Zollbehörden können diese Bewilligung von allen ihnen zweckdienlich erscheinenden Voraussetzungen abhängig machen. (4)   Die Anwendung der Methode und die Aufzeichnungen richten sich nach den allgemein anerkannten Buchführungsgrundsätzen, die in dem Land gelten, in dem das Erzeugnis hergestellt wird. (5)   Der Begünstigte dieser Erleichterung kann für die Menge der Erzeugnisse, die als Ursprungserzeugnisse angesehen werden können, Ursprungsnachweise ausfertigen bzw. beantragen. Auf Verlangen der Zollbehörden hat der Begünstigte eine Erklärung über die Verwaltung dieser Mengen vorzulegen. (6)   Die Zollbehörden überwachen die Verwendung der Bewilligung und können diese jederzeit widerrufen, wenn der Begünstigte von der Bewilligung in unzulässiger Weise Gebrauch macht oder die übrigen Voraussetzungen dieses Protokolls nicht erfüllt. Artikel 22 Voraussetzungen für die Ausfertigung der Erklärung auf der Rechnung (1)   Die in Artikel 16 Absatz 1 Buchstabe b genannte Erklärung auf der Rechnung kann ausgefertigt werden a) von einem ermächtigten Ausführer im Sinne des Artikels 23 oder b) von jedem Ausführer für Sendungen von einem oder mehreren Packstücken, die Ursprungserzeugnisse enthalten, deren Gesamtwert 6 000 EUR nicht überschreitet. (2)   Eine Erklärung auf der Rechnung kann ausgefertigt werden, wenn die betreffenden Erzeugnisse als Ursprungserzeugnisse der Gemeinschaft, Serbiens oder eines der in den Artikeln 3 und 4 genannten anderen Länder oder Gebiete angesehen werden können und die übrigen Voraussetzungen dieses Protokolls erfüllt sind. (3)   Der Ausführer, der eine Erklärung auf der Rechnung ausfertigt, hat auf Verlangen der Zollbehörden des Ausfuhrlands jederzeit alle zweckdienlichen Unterlagen zum Nachweis der Ursprungseigenschaft der betreffenden Erzeugnisse sowie der Erfüllung der übrigen Voraussetzungen dieses Protokolls vorzulegen. (4)   Die Erklärung auf der Rechnung ist vom Ausführer maschinenschriftlich oder mechanografisch auf der Rechnung, dem Lieferschein oder einem anderen Handelspapier mit dem Wortlaut und in einer der Sprachfassungen des Anhangs IV nach Maßgabe der internen Rechtsvorschriften des Ausfuhrlands auszufertigen. Wird die Erklärung handschriftlich erstellt, so muss dies mit Tinte in Druckschrift erfolgen. (5)   Die Erklärung auf der Rechnung ist vom Ausführer eigenhändig zu unterzeichnen. Ein ermächtigter Ausführer im Sinne des Artikels 23 braucht jedoch solche Erklärungen nicht zu unterzeichnen, wenn er sich gegenüber den Zollbehörden des Ausfuhrlands schriftlich verpflichtet, die volle Verantwortung für jede Erklärung auf der Rechnung zu übernehmen, die ihn so identifiziert, als ob er sie eigenhändig unterzeichnet hätte. (6)   Die Erklärung auf der Rechnung kann vom Ausführer bei der Ausfuhr der Erzeugnisse oder nach deren Ausfuhr ausgefertigt werden, vorausgesetzt, dass sie im Einfuhrland spätestens zwei Jahre nach der Einfuhr der betreffenden Erzeugnisse vorgelegt wird. Artikel 23 Ermächtigter Ausführer (1)   Die Zollbehörden des Ausfuhrlands können einen Ausführer (nachstehend „ermächtigter Ausführer“ genannt), der häufig unter dieses Abkommen fallende Erzeugnisse ausführt, dazu ermächtigen, ohne Rücksicht auf den Wert dieser Erzeugnisse Erklärungen auf der Rechnung auszufertigen. Ein Ausführer, der eine solche Bewilligung beantragt, muss jede von den Zollbehörden für erforderlich gehaltene Gewähr für die Kontrolle der Ursprungseigenschaft der Erzeugnisse und der Erfüllung der übrigen Voraussetzungen dieses Protokolls bieten. (2)   Die Zollbehörden können die Bewilligung des Status eines ermächtigten Ausführers von allen ihnen zweckdienlich erscheinenden Voraussetzungen abhängig machen. (3)   Die Zollbehörden erteilen dem ermächtigten Ausführer eine Bewilligungsnummer, die in der Erklärung auf der Rechnung anzugeben ist. (4)   Die Zollbehörden überwachen die Verwendung der Bewilligung durch den ermächtigten Ausführer. (5)   Die Zollbehörden können die Bewilligung jederzeit widerrufen. Sie widerrufen sie, wenn der ermächtigte Ausführer die in Absatz 1 genannte Gewähr nicht mehr bietet, die in Absatz 2 genannten Voraussetzungen nicht mehr erfüllt oder von der Bewilligung in unzulässiger Weise Gebrauch macht. Artikel 24 Geltungsdauer der Ursprungsnachweise (1)   Die Ursprungsnachweise bleiben vier Monate nach dem Datum der Ausstellung im Ausfuhrland gültig und sind innerhalb dieser Frist den Zollbehörden des Einfuhrlands vorzulegen. (2)   Ursprungsnachweise, die den Zollbehörden des Einfuhrlands nach Ablauf der in Absatz 1 genannten Vorlagefrist vorgelegt werden, können zur Gewährung der Präferenzbehandlung angenommen werden, wenn die Frist aufgrund außergewöhnlicher Umstände nicht eingehalten werden konnte. (3)   In allen anderen Fällen können die Zollbehörden des Einfuhrlands die Ursprungsnachweise annehmen, wenn ihnen die Erzeugnisse vor Ablauf der Vorlagefrist gestellt worden sind. Artikel 25 Vorlage der Ursprungsnachweise Die Ursprungsnachweise sind den Zollbehörden des Einfuhrlands nach den dort geltenden Verfahrensvorschriften vorzulegen. Diese Behörden können eine Übersetzung des Ursprungsnachweises verlangen; sie können außerdem verlangen, dass die Einfuhrzollanmeldung durch eine Erklärung des Einführers ergänzt wird, aus der hervorgeht, dass die Erzeugnisse die Voraussetzungen für die Durchführung dieses Abkommens erfüllen. Artikel 26 Einfuhr in Teilsendungen Werden auf Antrag des Einführers und unter den von den Zollbehörden des Einfuhrlands festgelegten Voraussetzungen zerlegte oder noch nicht zusammengesetzte Erzeugnisse der Abschnitte XVI und XVII oder der Positionen 7308 und 9406 des Harmonisierten Systems im Sinne der Allgemeinen Vorschrift 2 a zum Harmonisierten System in Teilsendungen eingeführt, so ist den Zollbehörden bei der Einfuhr der ersten Teilsendung ein einziger Ursprungsnachweis vorzulegen. Artikel 27 Ausnahmen vom Ursprungsnachweis (1)   Erzeugnisse, die in Kleinsendungen von Privatpersonen an Privatpersonen versandt werden oder die sich im persönlichen Gepäck von Reisenden befinden, werden ohne Vorlage eines Ursprungsnachweises als Ursprungserzeugnisse angesehen, sofern es sich um Einfuhren nichtkommerzieller Art handelt und erklärt wird, dass die Voraussetzungen dieses Protokolls erfüllt sind, wobei an der Richtigkeit dieser Erklärung kein Zweifel bestehen darf. Bei Postversand kann diese Erklärung auf der Zollinhaltserklärung CN22/CN23 oder einem dieser Erklärung beigefügten Blatt abgegeben werden. (2)   Einfuhren, die gelegentlich erfolgen und ausschließlich aus Erzeugnissen bestehen, die zum persönlichen Ge- oder Verbrauch der Empfänger oder Reisenden oder zum Ge- oder Verbrauch in deren Haushalt bestimmt sind, sind Einfuhren nichtkommerzieller Art, wenn sich aus der Beschaffenheit und Menge der Erzeugnisse deutlich ergibt, dass ihre Einfuhr nicht aus kommerziellen Gründen erfolgt. (3)   Außerdem darf der Gesamtwert der Erzeugnisse bei Kleinsendungen 500 EUR und bei den im persönlichen Gepäck von Reisenden enthaltenen Erzeugnissen 1 200 EUR nicht überschreiten. Artikel 28 Belege Bei den in Artikel 17 Absatz 3 und in Artikel 22 Absatz 3 genannten Unterlagen zum Nachweis dafür, dass Erzeugnisse, für die eine Warenverkehrsbescheinigung EUR.1 oder eine Erklärung auf der Rechnung vorliegt, tatsächlich als Ursprungserzeugnisse der Gemeinschaft, Serbiens oder eines der in den Artikeln 3 und 4 genannten anderen Länder oder Gebiete angesehen werden können und die übrigen Voraussetzungen dieses Protokolls erfüllt sind, kann es sich unter anderem um folgende Unterlagen handeln: a) unmittelbarer Nachweis der vom Ausführer oder Lieferanten angewandten Verfahren zur Herstellung der betreffenden Waren, z. B. aufgrund seiner geprüften Bücher oder seiner internen Buchführung; b) Belege über die Ursprungseigenschaft der bei der Herstellung verwendeten Vormaterialien, sofern diese Belege in der Gemeinschaft oder in Serbien ausgestellt oder ausgefertigt worden sind, wo sie nach den internen Rechtsvorschriften verwendet werden; c) Belege über die in der Gemeinschaft oder in Serbien an den betreffenden Vormaterialien vorgenommenen Be- oder Verarbeitungen, sofern diese Belege in der Gemeinschaft oder in Serbien ausgestellt oder ausgefertigt worden sind, wo sie nach den internen Rechtsvorschriften verwendet werden; d) Warenverkehrsbescheinigungen EUR.1 oder Erklärungen auf der Rechnung zum Nachweis für die Ursprungseigenschaft der bei der Herstellung verwendeten Vormaterialien, sofern diese Belege in der Gemeinschaft oder in Serbien nach Maßgabe dieses Protokolls oder in einem der in den Artikeln 3 und 4 genannten anderen Länder oder Gebiete aufgrund von Ursprungsregeln ausgestellt oder ausgefertigt worden sind, die mit den Regeln dieses Protokolls übereinstimmen; e) geeignete Belege über die nach Artikel 12 außerhalb der Gemeinschaft oder Serbiens vorgenommenen Be- oder Verarbeitungen zum Nachweis dafür, dass die Voraussetzungen des genannten Artikels erfüllt sind. Artikel 29 Aufbewahrung der Ursprungsnachweise und Belege (1)   Ein Ausführer, der die Ausstellung einer Warenverkehrsbescheinigung EUR.1 beantragt, hat die in Artikel 17 Absatz 3 genannten Unterlagen mindestens drei Jahre aufzubewahren. (2)   Ein Ausführer, der eine Erklärung auf der Rechnung ausfertigt, hat eine Kopie dieser Erklärung auf der Rechnung sowie die in Artikel 22 Absatz 3 genannten Unterlagen mindestens drei Jahre aufzubewahren. (3)   Die Zollbehörden des Ausfuhrlands, die eine Warenverkehrsbescheinigung EUR.1 ausstellen, haben das in Artikel 17 Absatz 2 genannte Antragsformblatt mindestens drei Jahre aufzubewahren. (4)   Die Zollbehörden des Einfuhrlands haben die ihnen vorgelegten Warenverkehrsbescheinigungen EUR.1 und Erklärungen auf der Rechnung mindestens drei Jahre aufzubewahren. Artikel 30 Abweichungen und Formfehler (1)   Bei geringfügigen Abweichungen zwischen den Angaben in den Ursprungsnachweisen und den Angaben in den Unterlagen, die der Zollstelle zur Erfüllung der Einfuhrförmlichkeiten für die Erzeugnisse vorgelegt werden, ist der Ursprungsnachweis nicht allein dadurch ungültig, sofern einwandfrei nachgewiesen wird, dass sich das Papier auf die gestellten Erzeugnisse bezieht. (2)   Eindeutige Formfehler wie Tippfehler in einem Ursprungsnachweis dürfen nicht zur Ablehnung dieses Nachweises führen, wenn diese Fehler keinen Zweifel an der Richtigkeit der Angaben in dem Papier entstehen lassen. Artikel 31 In Euro ausgedrückte Beträge (1)   Für die Zwecke des Artikels 22 Absatz 1 Buchstabe b und des Artikels 27 Absatz 3 werden in den Fällen, in denen die Erzeugnisse in einer anderen Währung als Euro in Rechnung gestellt werden, die Beträge in den Landeswährungen der Mitgliedstaaten der Gemeinschaft, Serbiens und der in den Artikeln 3 und 4 genannten anderen Länder oder Gebiete, die den in Euro ausgedrückten Beträgen entsprechen, von den betreffenden Ländern jährlich festgelegt. (2)   Für die Begünstigungen des Artikels 22 Absatz 1 Buchstabe b und des Artikels 27 Absatz 3 ist der von dem betreffenden Land festgelegte Betrag in der Währung maßgebend, in der die Rechnung ausgestellt ist. (3)   Für die Umrechnung der in Euro ausgedrückten Beträge in die Landeswährungen gilt der Euro-Kurs der jeweiligen Landeswährung am ersten Arbeitstag des Monats Oktober. Die Beträge sind der Europäischen Kommission bis zum 15. Oktober mitzuteilen; sie gelten ab dem 1. Januar des folgenden Jahres. Die Europäische Kommission teilt die Beträge den betreffenden Ländern mit. (4)   Ein Land kann den Betrag, der sich aus der Umrechnung eines in Euro ausgedrückten Betrages in seine Landeswährung ergibt, auf- oder abrunden. Der abgerundete Betrag darf um höchstens 5 v. H. vom Ergebnis der Umrechnung abweichen. Ein Land kann den Betrag in seiner Landeswährung, der dem in Euro ausgedrückten Betrag entspricht, unverändert beibehalten, sofern sich durch die Umrechnung dieses Betrages zum Zeitpunkt der in Absatz 3 vorgesehenen jährlichen Anpassung der Gegenwert in Landeswährung vor dem Abrunden um weniger als 15 v. H. erhöht. Der Gegenwert in Landeswährung kann unverändert beibehalten werden, sofern die Umrechnung zu einer Verringerung dieses Gegenwerts führen würde. (5)   Die in Euro ausgedrückten Beträge werden auf Antrag der Gemeinschaft oder Serbiens vom Stabilitäts- und Assoziationsausschuss überprüft. Bei dieser Überprüfung prüft der Stabilitäts- und Assoziationsausschuss, ob es erstrebenswert ist, die Auswirkungen dieser Beschränkungen in realen Werten zu erhalten. Zu diesem Zweck kann er beschließen, die in Euro ausgedrückten Beträge zu ändern. TITEL VI METHODEN DER ZUSAMMENARBEIT DER VERWALTUNGEN Artikel 32 Gegenseitige Amtshilfe (1)   Die Zollbehörden der Mitgliedstaaten der Gemeinschaft und Serbiens übermitteln einander über die Europäische Kommission die Musterabdrücke der Stempel, die ihre Zollstellen bei der Ausstellung der Warenverkehrsbescheinigungen EUR.1 verwenden, und teilen einander die Anschriften der Zollbehörden mit, die für die Prüfung dieser Bescheinigungen und der Erklärungen auf der Rechnung zuständig sind. (2)   Um die ordnungsgemäße Anwendung dieses Protokolls zu gewährleisten, leisten die Gemeinschaft und Serbien einander über ihre Zollverwaltungen Amtshilfe bei der Prüfung der Echtheit der Warenverkehrsbescheinigungen EUR.1 und der Erklärungen auf der Rechnung sowie der Richtigkeit der Angaben in diesen Nachweisen. Artikel 33 Prüfung der Ursprungsnachweise (1)   Eine nachträgliche Prüfung der Ursprungsnachweise erfolgt stichprobenweise oder immer dann, wenn die Zollbehörden des Einfuhrlands begründete Zweifel an der Echtheit der Papiere, der Ursprungseigenschaft der betreffenden Erzeugnisse oder der Erfüllung der übrigen Voraussetzungen dieses Protokolls haben. (2)   Für die Zwecke des Absatzes 1 senden die Zollbehörden des Einfuhrlands die Warenverkehrsbescheinigung EUR.1 und die Rechnung, wenn sie vorgelegt worden ist, die Erklärung auf der Rechnung oder eine Kopie dieser Papiere an die Zollbehörden des Ausfuhrlands zurück, gegebenenfalls unter Angabe der Gründe, die eine Untersuchung rechtfertigen. Zur Begründung des Ersuchens um nachträgliche Prüfung übermitteln sie alle Unterlagen und teilen alle ihnen bekannten Umstände mit, die auf die Unrichtigkeit der Angaben in dem Ursprungsnachweis schließen lassen. (3)   Die Prüfung wird von den Zollbehörden des Ausfuhrlands durchgeführt. Sie sind befugt, zu diesem Zweck die Vorlage von Beweismitteln zu verlangen und jede Art von Überprüfung der Buchführung des Ausführers oder sonstige von ihnen für zweckdienlich erachtete Kontrolle durchzuführen. (4)   Beschließen die Zollbehörden des Einfuhrlands, bis zum Eingang des Ergebnisses der Nachprüfung die Präferenzbehandlung für die betreffenden Erzeugnisse nicht zu gewähren, so bieten sie dem Einführer an, die Erzeugnisse vorbehaltlich der für notwendig erachteten Sicherungsmaßnahmen freizugeben. (5)   Das Ergebnis dieser Prüfung ist den Zollbehörden, die um

Quellenbestand vom 5. Oktober 2026. Die Sammlung wird schrittweise erweitert. Dokumentfassungen sind nicht mit der Zahl eigenständiger Gesetze gleichzusetzen.