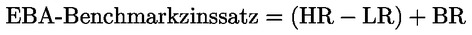4.6.2016   

DE

Amtsblatt der Europäischen Union

C 199/8


Beschluss der Europäischen Bankenaufsichtsbehörde zur Festsetzung des Benchmarkzinssatzes nach Anhang II der Richtlinie 2014/17/EU (Wohnimmobilienkreditrichtlinie)

(2016/C 199/07)

DER RAT DER AUFSEHER DER EUROPÄISCHEN BANKENAUFSICHTSBEHÖRDE —

gestützt auf die Verordnung (EU) Nr. 1093/2010 des Europäischen Parlaments und des Rates vom 24. November 2010 zur Errichtung einer Europäischen Aufsichtsbehörde (Europäische Bankenaufsichtsbehörde), zur Änderung des Beschlusses Nr. 716/2009/EG und zur Aufhebung des Beschlusses 2009/78/EG der Kommission (1) (die „Verordnung“ und „die EBA“), und insbesondere gestützt auf Artikel 8 Absatz 1 Buchstabe j der Verordnung,

gestützt auf die Richtlinie 2014/17/ЕU des Europäischen Parlaments und des Rates vom 4. Februar 2014 über Wohnimmobilienkreditverträge für Verbraucher und zur Änderung der Richtlinien 2008/48/EG und 2013/36/EU und der Verordnung (EU) Nr. 1093/2010 (2), und insbesondere gestützt auf Teil B Abschnitt 4 Absatz 2 und Abschnitt 6 Absatz 4 des Anhangs II der Richtlinie,

in Erwägung nachstehender Gründe:

(1)

Nach Artikel 14 Absatz 2 der Richtlinie 2014/17/EU sind die individuellen vorvertraglichen Informationen, die dem Verbraucher zu erteilen sind, bevor er durch einen Kreditvertrag oder ein Angebot gebunden ist, mittels des „Europäischen standardisierten Merkblatts“ (European Standardised Information Sheet, ESIS-Merkblatt) gemäß Anhang II dieser Richtlinie bereitzustellen.

(2)

Nach Absatz 2 Abschnitt 4 und Absatz 4 Abschnitt 6 Teil B des Anhangs II der Richtlinie 2014/17/EU sind im Fall eines variablen Sollzinssatzes in das ESIS-Merkblatt ein anschauliches Beispiel des effektiven Jahreszinses und ein anschauliches Beispiel für die maximale Zahlungsrate aufzunehmen. Sofern keine Obergrenze für den Sollzinssatz besteht und der Kreditgeber keinen externen Referenzzinssatz verwendet, muss die Berechnung dieser beiden anschaulichen Beispiele auf einem Benchmarkzinssatz beruhen, der von einer zuständigen Behörde oder der EBA (der „EBA-Benchmarkzinssatz“) festgesetzt wird.

(3)

Der EBA-Benchmarkzinssatz sollte einfach, leicht anzuwenden und repräsentativ sein. Die Spezifizierung des Zinssatzes im Wege einer Formel sollte sicherstellen, dass der Zinssatz im Zeitverlauf repräsentativ bleibt, und ermöglichen, dass die nationalen Gegebenheiten angemessen berücksichtigt werden. Die Formel sollte auf eine begrenzte Anzahl öffentlich verfügbarer Daten beschränkt sein, um zu gewährleisten, dass sie leicht anzuwenden und einfach ist.

(4)

Die Zeiträume für den zugrunde liegenden Zinssatz sollten sich an den Zeiträumen orientieren, die in Anhang II der Richtlinie 2014/17/EU für die Szenarien festgelegt sind, in denen ein externer Referenzzinssatz für die Berechnung des Sollzinssatzes herangezogen wird. Deshalb sollte der EBA-Benchmarkzinssatz auf einem zugrunde liegenden Zinssatz für die 20 Jahre, bevor das ESIS-Merkblatt dem Verbraucher vom Kreditgeber zur Verfügung gestellt wird, beruhen.

(5)

Um repräsentativ zu sein, sollte sich die Formel auf einen für den Mitgliedstaat, in dem das ESIS-Merkblatt dem Verbraucher zur Verfügung gestellt wird, maßgeblichen zugrunde liegenden Zinssatz stützen. Der zugrunde liegende Zinssatz sollte der Hauptrefinanzierungszinssatz der Europäischen Zentralbank (EZB) für die zum Euro-Währungsgebiet zählenden Mitgliedstaaten bzw. der Refinanzierungszinssatz der nationalen Zentralbank (oder ein gleichwertiger Zinssatz der nationalen Zentralbank) für die übrigen Mitgliedstaaten sein. Aus diesen Zinssätzen ergibt sich ein Benchmarkzinssatz, der für den heimischen Hypothekenmarkt repräsentativ ist, und es sind vollständige historische Daten zu diesen Zinssätzen für alle Mitgliedstaaten verfügbar. Da die historischen Daten zum Hauptrefinanzierungszinssatz der EZB jedoch erst ab 1. Januar 1999 zur Verfügung stehen, sollte der Beginn des historischen Zeitraums frühestens auf 1. Januar 1999 festgesetzt werden. Das Datum des frühesten Beginns sollte für die ESIS-Merkblätter in allen Mitgliedstaaten gelten, um sicherzustellen, dass derselbe historische Zeitraum in der gesamten Europäischen Union zugrunde gelegt wird.

(6)

Bei der Formel sollte berücksichtigt werden, dass der Sollzinssatz teilweise die Finanzierungskosten widerspiegeln wird, für die die Angaben zum Refinanzierungszinssatz einen Näherungswert darstellen, indem auch der niedrigste zugrunde liegende Zinssatz in den vorangegangenen 20 Jahren berücksichtigt wird.

(7)

Da die Formel Teil eines anschaulichen Beispiels bildet, ist es ausreichend, dass die Kreditgeber den zugrunde liegenden Zinssatz einmal jährlich aktualisieren.

(8)

Um sicherzustellen, dass die Kreditgeber innerhalb eines Mitgliedstaats die gleiche Differenz zwischen dem höchsten und dem niedrigsten Wert des zugrunde liegenden Zinssatzes heranziehen, sollte die Berechnung des EBA-Benchmarkzinssatzes anhand desselben Bezugsdatums erfolgen, bei dem es sich um den ersten Arbeitstag jedes Jahres handeln sollte.

(9)

Um sicherzustellen, dass die anschaulichen Beispiele die lokalen Gegebenheiten widerspiegeln, sollte der EBA-Benchmarkzinssatz nicht verwendet werden, wenn eine zuständige Behörde einen Referenzzinssatz festgelegt hat; der in diesem Beschluss spezifizierte Benchmarkzinssatz sollte dann nicht angewendet werden.

(10)

Die EBA hat zu dem Entwurf des Beschlusses zu einem EBA-Benchmarkzinssatz eine offene öffentliche Konsultation durchgeführt, die damit verbundenen potenziellen Kosten- und Nutzeneffekte analysiert und die Stellungnahme der gemäß Artikel 37 der Verordnung (EU) Nr. 1093/2010 eingesetzten Interessengruppe Bankensektor eingeholt —

BESCHLIESST:

Artikel 1

Der von der EBA festgesetzte Benchmarkzinssatz, auf den in Teil B Abschnitt 4 Absatz 2 und Abschnitt 6 Absatz 4 des Anhangs II der Richtlinie 2014/17/EU verwiesen wird (EBA-Benchmarkzinssatz), wird im Anhang niedergelegt.

Artikel 2

Dieser Beschluss tritt am zwanzigsten Tag nach seiner Veröffentlichung im Amtsblatt der Europäischen Union in Kraft.

London, den 21. März 2016

Andrea ENRIA

Vorsitzender

Für den Rat der Aufseher


(1)  ABl. L 331 vom 15.12.2010, S. 12.

(2)  ABl. L 60 vom 28.12.2014, S. 34.


ANHANG

Der EBA-Benchmarkzinssatz nach Anhang II der Wohnimmobilienkreditrichtlinie (Richtlinie 2014/17/EU)

1.

In diesem Dokument wird der von der EBA festgesetzte Benchmarkzinssatz näher determiniert, auf den in Teil B Abschnitt 4 Absatz 2 und Abschnitt 6 Absatz 4 des Anhangs II der Richtlinie 2014/17/EU (1) verwiesen wird (EBA-Benchmarkzinssatz).

2.

Der EBA-Benchmarkzinssatz ist von den Kreditgebern zur Berechnung des anschaulichen Beispiels des effektiven Jahreszinses bzw. des anschaulichen Beispiels für die maximale Zahlungsrate unter den in diesen Absätzen dargelegten Bedingungen sowie zur Aufnahme in Abschnitt 4 und Abschnitt 6 des in Anhang II der Richtlinie 2014/17/EU genannten „Europäischen standardisierten Merkblatts“ (European Standardised Information Sheet, ESIS-Merkblatt) heranzuziehen.

3.

Der EBA-Benchmarkzinssatz ist nur anzuwenden, wenn die zuständige Behörde des Mitgliedstaats keinen Benchmarkzinssatz festgelegt hat.

4.

Der EBA-Benchmarkzinssatz ist nach folgender Formel zu berechnen:

Formula

Für Kreditverträge, für die das ESIS-Merkblatt in einem zum Euro-Währungsgebiet gehörenden Mitgliedstaat bereitgestellt wird:

HR = der höchste Wert des Hauptrefinanzierungssatzes der EZB in dem Zeitraum von 20 Jahren (oder dem längsten verfügbaren Zeitraum, sofern dieser kürzer ist) vor dem Datum, zu dem der Kreditgeber die in der Formel entsprechend den Absätzen 6 und 7 zugrunde zu legende Differenz (HR-LR) berechnet.

LR = der niedrigste Wert des Hauptrefinanzierungssatzes der EZB in dem Zeitraum von 20 Jahren (oder dem längsten verfügbaren Zeitraum, sofern dieser kürzer ist) vor dem Datum, zu dem der Kreditgeber die in der Formel entsprechend den Absätzen 6 und 7 zugrunde zu legende Differenz (HR-LR) berechnet.

BR = der für den Kreditvertrag während des längsten bekannten Zeitraums zum Zeitpunkt der Bereitstellung des ESIS-Merkblatts anzuwendende Sollzinssatz.

Für Kreditverträge, für die das ESIS-Merkblatt in anderen Mitgliedstaaten bereitgestellt wird:

HR = der höchste Wert des Refinanzierungssatzes der nationalen Zentralbank (oder eines gleichwertigen Zinssatzes der nationalen Zentralbank) in dem Zeitraum von 20 Jahren (oder dem längsten verfügbaren Zeitraum, sofern dieser kürzer ist) vor dem Datum, zu dem der Kreditgeber die in der Formel entsprechend den Absätzen 6 und 7 zugrunde zu legende Differenz (HR-LR) berechnet.

LR = der niedrigste Wert des Refinanzierungssatzes der nationalen Zentralbank (oder eines gleichwertigen Zinssatzes der nationalen Zentralbank) in dem Zeitraum von 20 Jahren (oder dem längsten verfügbaren Zeitraum, sofern dieser kürzer ist) vor dem Datum, zu dem der Kreditgeber die in der Formel entsprechend den Absätzen 6 und 7 zugrunde zu legende Differenz (HR-LR) berechnet.

BR = der für den Kreditvertrag während des längsten bekannten Zeitraums zum Zeitpunkt der Bereitstellung des ESIS-Merkblatts anzuwendende Sollzinssatz.

5.

Der Zeitraum von 20 Jahren vor der Bereitstellung des ESIS-Merkblatts für den Verbraucher beginnt frühestens mit 1. Januar 1999.

6.

Die Berechnung (HR-LR) wird einmal pro Kalenderjahr jeweils am ersten Arbeitstag des Jahres durchgeführt. Eine Ausnahme bildet das Jahr des Inkrafttretens der Wohnimmobilienkreditrichtlinie, in dem die Berechnung am 21. März 2016 durchgeführt wird. Die Berechnung wird für die ESIS-Merkblätter verwendet, die den Verbrauchern während dieses Kalenderjahres bereitgestellt werden.

7.

Die Variablen HR und LR beruhen auf den zugrunde liegenden Zinssätzen, die in dem Mitgliedstaat gelten, in dem der Kreditgeber das ESIS-Merkblatt dem Verbraucher zur Verfügung stellt.

HR und LR — die maßgeblichen Refinanzierungssätze der nationalen Zentralbanken oder gleichwertige Zinssätze

8.

Für die Zwecke der Berechnung des EBA-Benchmarkzinssatzes für ein in einem Mitgliedstaat mit einer anderen Währung als dem Euro zur Verfügung gestelltes ESIS-Merkblatt werden die folgenden Refinanzierungssätze der nationalen Zentralbanken oder gleichwertigen Zinssätze der nationalen Zentralbanken verwendet:

Mitgliedstaat

Name des maßgeblichen Zinssatzes der nationalen Zentralbank zum Februar 2016

Bulgarien

Basic Interest Rate (BIR) der bulgarischen Nationalbank (Българска народна банка)

Tschechische Republik

2 Week Repo Rate der tschechischen Nationalbank (Česká národní banka)

Dänemark

Tomorrow/Next (T/N) Rate, wie auf der Website der dänischen Nationalbank (Danmarks Nationalbank) angegeben

Kroatien

Lombard Credit Rate der kroatischen Nationalbank (Hrvatska Narodna Banka)

Ungarn

Central Bank Base Rate der ungarischen Nationalbank (Magyar Nemzeti Bank)

Polen

Reference Rate der polnischen Nationalbank (Narodowy Bank Polski)

Rumänien

Monetary Policy Rate der rumänischen Nationalbank (Banca Naţională a României)

Schweden

Reference Rate der schwedischen Nationalbank (Sveriges Riksbank)

Vereinigtes Königreich

Official Bank Rate der Bank of England


(1)  Richtlinie 2014/17/EU des Europäischen Parlaments und des Rates vom 4. Februar 2014 über Wohnimmobilienkreditverträge für Verbraucher und zur Änderung der Richtlinien 2008/48/EG und 2013/36/EU und der Verordnung (EU) Nr. 1093/2010 (ABl. L 60 vom 28.2.2014, S. 34).